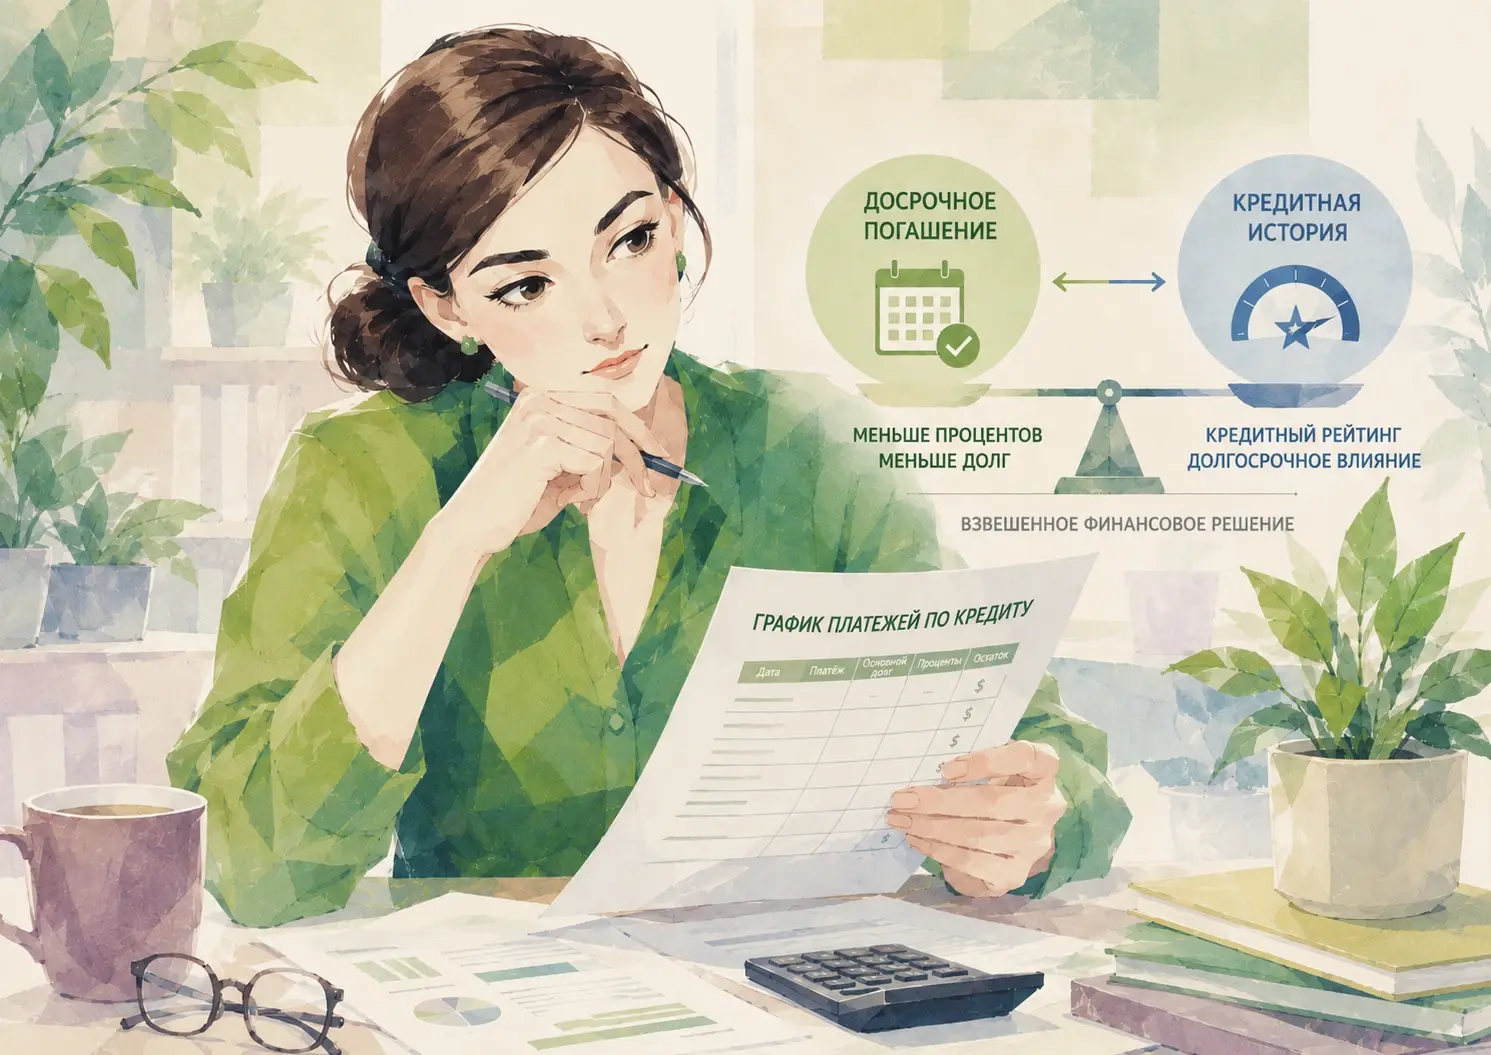
Многие заёмщики переживают: если досрочно погасить кредит, не решит ли банк, что такой клиент ему невыгоден? Не ухудшится ли кредитная история? Не станет ли сложнее получить новый заём, ипотеку или кредитную карту?
Короткий ответ: досрочное погашение само по себе не портит кредитную историю, не снижает кредитный рейтинг. Если заемщик вернул деньги банку раньше срока и не допустил просрочки, это просто означает, что обязательство исполнено. Но, как и в других случаях, важны детали: слишком частый шаблон «взял кредит — сразу закрыл» не стоит считать надежным способом повысить кредитный рейтинг. Он может дать меньше положительного эффекта, чем обычная история регулярных платежей.
Далее разберем в деталях, как досрочное погашение кредита регулируется законом, что видит бюро кредитных историй, как банки реагируют на досрочные погашения и когда досрочное закрытие действительно может быть не лучшей стратегией.
Что такое досрочное погашение кредита
Досрочное погашение — это ситуация, когда заемщик возвращает кредит раньше срока, указанного в договоре. Это может быть:
- полное досрочное погашение — когда человек полностью закрывает кредит одним платежом;
- частичное погашение — когда заемщик вносит сумму больше, чем обычный ежемесячный платеж и просит Банк зачесть разницу в досрочное погашение;
- регулярные дополнительные платежи — например, ежемесячное внесение платежей в сумме, превышающей размер платежа, указанного в графике.
Важно: просто положить больше денежных средств на счет не всегда означает погасить кредит досрочно. В некоторых банках нужно дополнительно оформить частичное досрочное погашение в приложении, интернет-банке или отделении. После этого банк пересчитает график: можно уменьшить ежемесячный платеж или сократить срок кредита.
Право заемщика вернуть потребительский кредит или заем досрочно прямо предусмотрено статьей 11 Федерального закона №353-ФЗ «О потребительском кредите (займе)». Там же указано, что при досрочном возврате заемщик платит проценты за фактический срок кредитования.
Обычно, если цель — снизить переплату, выгоднее сокращать срок кредита. Если цель — уменьшить финансовый риск и долговую нагрузку, лучше уменьшать ежемесячный платеж.
Влияет ли досрочное погашение на кредитную историю
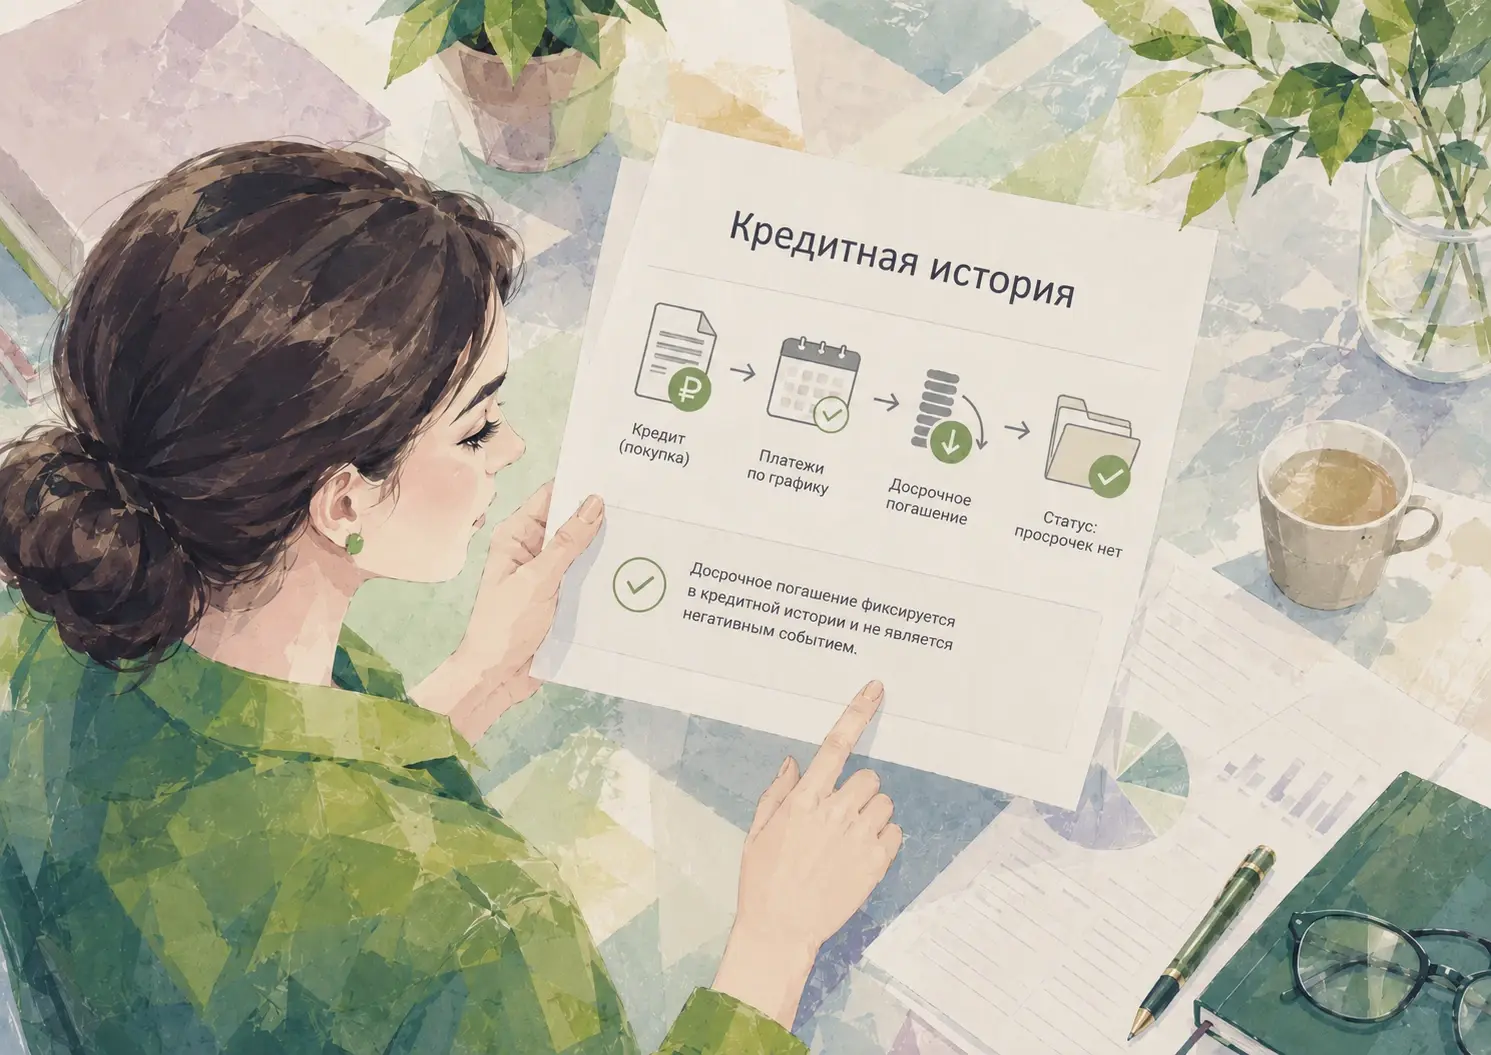
Да, досрочное погашение отражается в кредитной истории, но не как негативное событие.
В Федеральном законе №218-ФЗ «О кредитных историях» кредитная история описывается как информация, состав которой установлен законом и которая хранится в бюро кредитных историй. А отдельная запись внутри кредитной истории характеризует исполнение заёмщиком принятых на себя обязательств по одному договору займа.
То есть кредитная история показывает не просто факт выдачи кредита. Она отражает, как заёмщик исполнял договор: вовремя ли вносил платежи, была ли просрочка, какая осталась задолженность, когда кредит был закрыт.
В статье 4 закона №218-ФЗ перечислены сведения, которые входят в кредитную историю. Среди них — дата и сумма фактического исполнения обязательств, сумма задолженности, сумма и длительность просроченной задолженности, сведения о заявках, отказах и заключенных договорах займа или кредита.
Если человек решил досрочно погасить кредит и сделал это без просрочек, в кредитной истории появляется нормальная запись: обязательство исполнено. Это не то же самое, что просрочка, дефолт (просрочка длительностью более 90 дней) или банкротство. Ведь это всё негативные сигналы о платёжной дисциплине. А закрытый кредит — это сигнал позитивный.
Почему досрочное погашение не должно ухудшить кредитную историю
Кредитная история показывает, как заемщик исполняет обязательства перед банком или другой финансовой организацией. Досрочно погасить кредит — значит исполнить обязательство раньше срока.
Индивидуальный рейтинг субъекта кредитной истории в статье 3 закона №218-ФЗ определяется как числовое значение, которое содержится в кредитной истории физического лица, характеризует его кредитоспособность и вычисляется бюро кредитных историй по методике, требования к которой устанавливает Банк России.
Эти требования установлены Указанием Банка России №5970-У. По смыслу методики, индивидуальный рейтинг связан с оценкой кредитоспособности заёмщика и риска дефолта, то есть серьёзного неисполнения обязательств. Досрочное погашение без просрочек не похоже на дефолт: кредитор получил деньги, задолженность закрыта, договор исполнен.
НБКИ также прямо указывает в разделе «Вопросы и ответы», что досрочное погашение не влияет на качество кредитной истории: досрочный платеж фиксируется так же, как любой очередной платеж.
Может ли кредитный рейтинг вырасти слабее?
Да, такой нюанс есть. Досрочное погашение обычно не ухудшает кредитную историю, но может дать меньше положительного эффекта, чем длительная и аккуратная оплата по графику.
Почему так происходит? Банк и БКИ видят, что кредит был закрыт без просрочек. Это хорошо. Но если заемщик взял кредит и закрыл его через несколько дней или недель, в истории почти нет данных о регулярной платежной дисциплине.
Пример:
- кредит платили 18 месяцев, каждый ежемесячный платеж был внесен вовремя — это показывает устойчивое финансовое поведение;
- кредит закрыли через неделю после выдачи — это показывает, что задолженность погашена, но почти ничего не говорит о том, как заемщик вносит платежи каждый месяц.
НБКИ в материале «Как влияет досрочное погашение кредита на кредитную историю» объясняет, что при оплате кредита по графику персональный кредитный рейтинг растет сильнее, а при досрочном погашении — не так сильно.
Вывод из этого можно сделать следующий: досрочное погашение не портит кредитную историю, но слишком быстро закрытый кредит может не дать рейтингу нормально вырасти.
Когда обновляется кредитная история после досрочного погашения?
После досрочного погашения информация не появляется в кредитной истории мгновенно. Кредитор должен передать сведения в БКИ не позднее окончания второго рабочего дня после события. Это требует часть 5 статьи 5 закона №218-ФЗ.
На практике обновление может занять несколько рабочих дней: банк передает сведения, бюро кредитных историй принимает их и обновляет кредитный отчет. Подробнее о сроках мы уже писали в материале «Когда обновляется кредитная история и сколько лет она хранится».
Поэтому если вы закрыли кредит досрочно, а в отчете он еще некоторое время отображается как действующий, это не всегда ошибка. Но если прошло несколько недель, а данные не изменились, стоит обратить на это внимание.
Как банки реагируют на досрочное погашение кредита?
Нужно разделять кредитную историю, кредитный рейтинг БКИ и скоринговую модель банка.
Кредитная история — это данные о прошлом поведении заемщика. Кредитный рейтинг БКИ — числовая оценка на основе этих данных. А банковский скоринг — внутренняя модель, по которой банк решает, одобрять ли заявку, какую сумму предложить, какую ставку назначить и стоит ли отказывать.
На сайте Банка России «Финансовая культура» в статье о кредитном скоринге объясняется, что кредиторы используют разные параметры скоринга, а их вес и выводы обычно держатся в тайне. Поэтому нельзя сказать: «досрочно погасить кредит — значит точно улучшить скоринг». Нельзя сказать и обратное: «досрочное погашение точно ухудшит решение банка».
Для банка нормальное досрочное погашение ипотеки или крупного кредита обычно выглядит как здоровое финансовое поведение. Но если человек постоянно подает заявки на кредиты, берет небольшие займы и быстро закрывает их, некоторые банки могут воспринять это неоднозначно. Такой образ действий может выглядеть как попытка искусственно улучшить кредитную историю или как признак нестабильной потребности в деньгах.
Почему схема «взял кредит и сразу закрыл» — слабый лайфхак
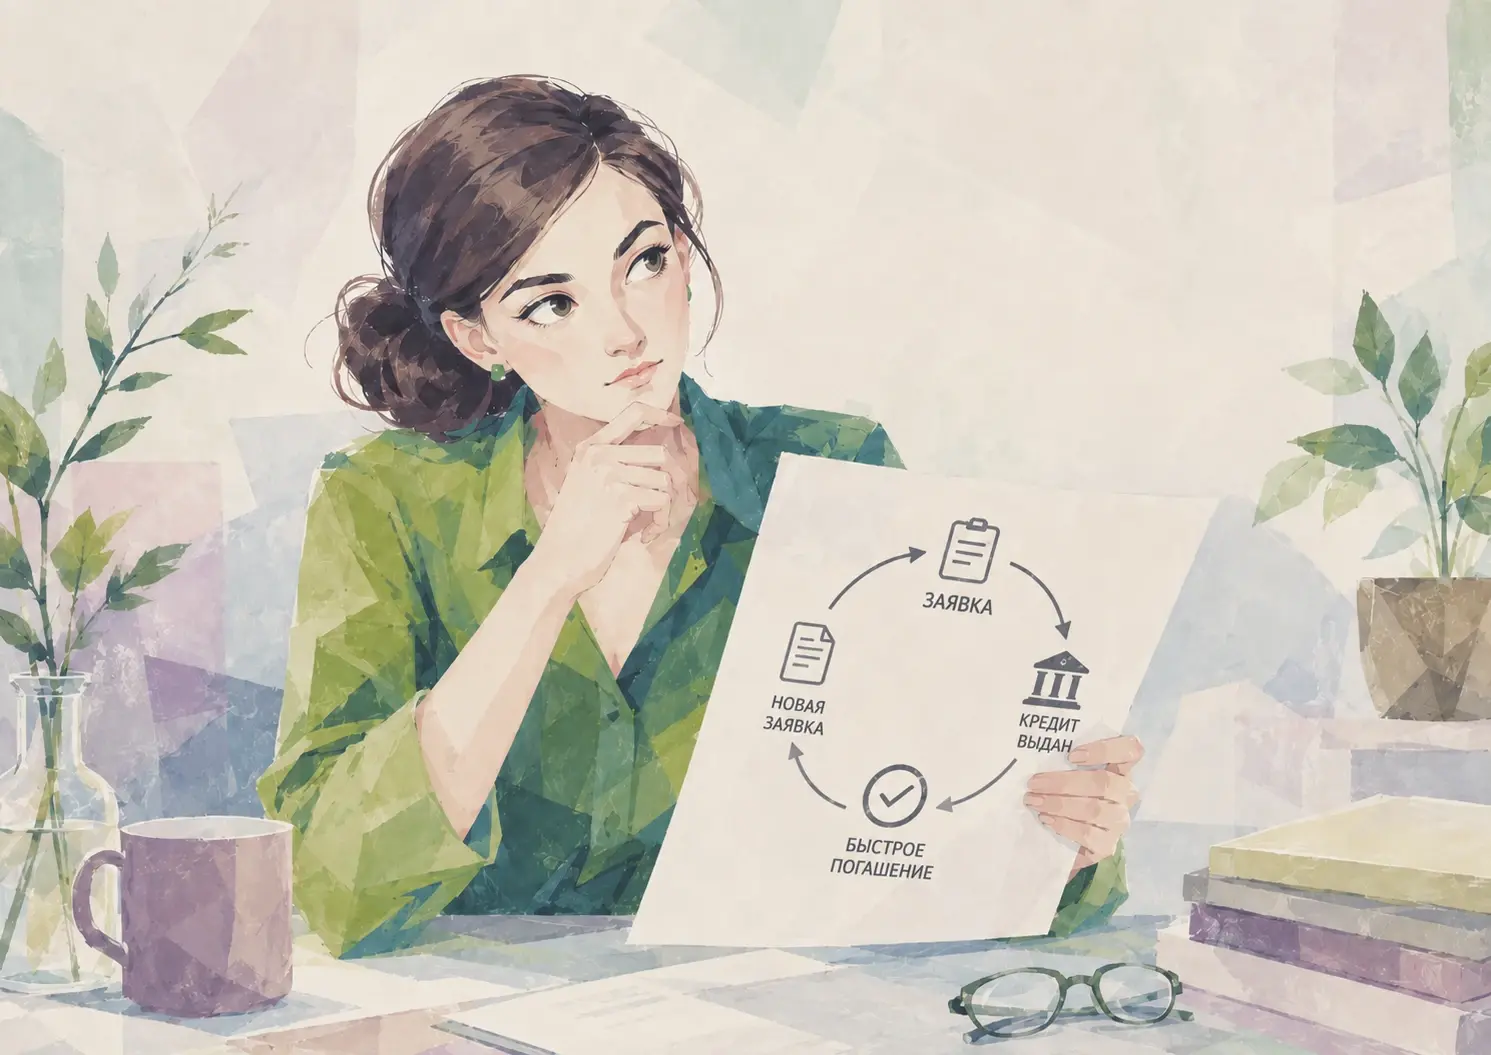
Иногда заемщики пытаются «прокачать» кредитную историю: взять небольшой кредит, быстро его закрыть и ждать роста рейтинга. На практике эта схема работает ограниченно.
Да, в кредитной истории появится запись: кредит был, просрочек нет, задолженность закрыта. Это лучше, чем отсутствие исполненных обязательств вообще. Но такой кредит не показывает длительную дисциплину: банк не видит, что человек стабильно вносил ежемесячный платеж, не пропускал даты, контролировал долговую нагрузку и спокойно пользовался кредитом несколько месяцев или лет.
Особенно странно выглядит не разовое досрочное закрытие, а повторяющийся паттерн:
заявка — выдача — быстрое закрытие — новая заявка — новый заем — снова быстрое закрытие.
Для кредитной истории это не обязательно минус. Но для решения банка при выдаче нового кредита такой сценарий может быть сомнительным. Роскачество в статье «Что будет, если погасить кредит сразу после оформления» пишет, что частое досрочное погашение небольших краткосрочных кредитов может сигнализировать банкам о нестабильной потребности в финансировании или стремлении искусственно сформировать положительную кредитную историю. Там же отмечается, что быстрое погашение крупного кредита не дает кредитору оценить стабильность регулярных платежей, с чем мы полностью согласны.
Когда досрочно погасить кредит действительно полезно
Досрочное погашение особенно полезно, когда кредит дорогой и по нему большая переплата. Например:
- ипотека с высокой ставкой;
- потребительский кредит;
- автокредит;
- заём с большой суммой долга;
- кредитная карта, если задолженность вышла за льготный период.
Чем быстрее заемщик уменьшает основной долг, тем меньше проценты. По уже упомянутой статье 11 закона №353-ФЗ при досрочном возврате кредита заемщик уплачивает проценты за фактический срок кредитования, а кредитор обязан произвести расчет суммы основного долга и процентов за фактический срок пользования кредитом.
Для ипотеки логика особенно понятна: если вносить больше, чем ежемесячный платеж, и направлять деньги именно в частичное погашение, можно заметно снизить переплату.
Есть ещё один случай, когда досрочное погашение может быть особенно полезно: высокий показатель долговой нагрузки, или ПДН. Банк России определяет ПДН как отношение суммы среднемесячных платежей заемщика по всем кредитам и займам, включая новый кредит или заем, к его среднемесячному доходу.
Если на обслуживание кредитов уходит 50% дохода или больше, такой ПДН считается высоким. При высокой долговой нагрузке кредитор может предложить менее выгодные условия, запросить залог или вовсе отказать в кредите.
В этом случае досрочное погашение может выправить ситуацию. Если заемщик полностью закрывает один из кредитов или делает частичное погашение с уменьшением ежемесячного платежа, сумма обязательных платежей снижается. Значит, ПДН становится ниже, а финансовое положение заемщика для банка может выглядеть устойчивее.
Здесь важно выбрать правильный вариант досрочного погашения. Если цель — сэкономить на процентах, чаще выгоднее уменьшать срок кредита. Если цель — снизить долговую нагрузку и улучшить ПДН перед новой заявкой, полезнее уменьшать ежемесячный платеж.
Когда досрочное погашение невыгодно или рискованно
Досрочное погашение невыгодно не потому, что оно портит кредитную историю, а потому что иногда свободные средства лучше использовать иначе.
Например, не стоит агрессивно погашать кредит досрочно, если:
- нет финансовой подушки;
- есть более дорогие долги, например, кредитная карта или микрозаем;
- ставка по ипотеке низкая, а деньги нужны на важные расходы;
- заёмщик из-за досрочного платежа рискует не внести следующий ежемесячный платеж;
- человек берет новый заём только ради искусственного улучшения кредитной истории.
Главный риск для кредитной истории — не досрочное погашение, а просрочки. В материале «Почему упал кредитный рейтинг?» мы уже разбирали, что на рейтинг могут влиять платежная дисциплина, долговая нагрузка, частые заявки, ошибки в данных и другие факторы.
Если заемщик слишком активно направляет деньги на досрочное погашение и из-за этого потом не может вовремя вносить платежи по другим кредитам, тогда кредитная история действительно может ухудшиться. Но причиной будет уже не само досрочное погашение, а новые просрочки.
Есть ли штрафы и комиссии за досрочное погашение
По потребительским кредитам заемщик имеет право на досрочный возврат кредита, но важно смотреть условия досрочного погашения в кредитном договоре: как уведомлять банк, можно ли сделать это в приложении, в какую дату спишется сумма, изменится ли график платежей.
Закон №353-ФЗ устанавливает несколько важных правил: в течение 14 календарных дней с даты получения потребительского кредита заемщик может вернуть всю сумму или часть без предварительного уведомления кредитора; для целевого потребительского кредита такой срок составляет 30 календарных дней. В общем случае заемщик уведомляет кредитора способом, установленным договором, не менее чем за 30 календарных дней, если более короткий срок не указан в договоре.
Поэтому перед тем как закрыть кредит досрочно, лучше проверить в приложении или договоре:
- куда именно будет направлен платеж;
- уменьшится ли срок кредита или ежемесячный платеж;
- когда банк спишет деньги;
- пересчитаны ли проценты;
- нужно ли запрашивать справку об отсутствии задолженности после закрытия.
После полного закрытия кредита полезно получить справку об отсутствии задолженности и через некоторое время проверить свою кредитную историю в БКИ.
Может ли банк отказать после досрочного закрытия
Теоретически банк может отказать в выдаче нового кредита по множеству причин: недостаточный доход, высокая долговая нагрузка, частые заявки на кредиты, короткая кредитная история, просрочки в прошлом, нестабильное финансовое положение, а также по иным причинам, включая изменение внутренних регламентов.
Само по себе досрочное закрытие не является просрочкой и не должно автоматически становиться причиной отказа в кредите. Но банк может оценивать заемщика шире. Если кредитор видит, что клиент регулярно берет кредиты и почти сразу их закрывает, он может посчитать такого клиента менее понятным или менее выгодным.
Это не означает, что досрочно погашать кредит вредно. Это означает только одно: не стоит использовать досрочное погашение как искусственный инструмент для «разгона» рейтинга.
Как погашать кредит досрочно правильно
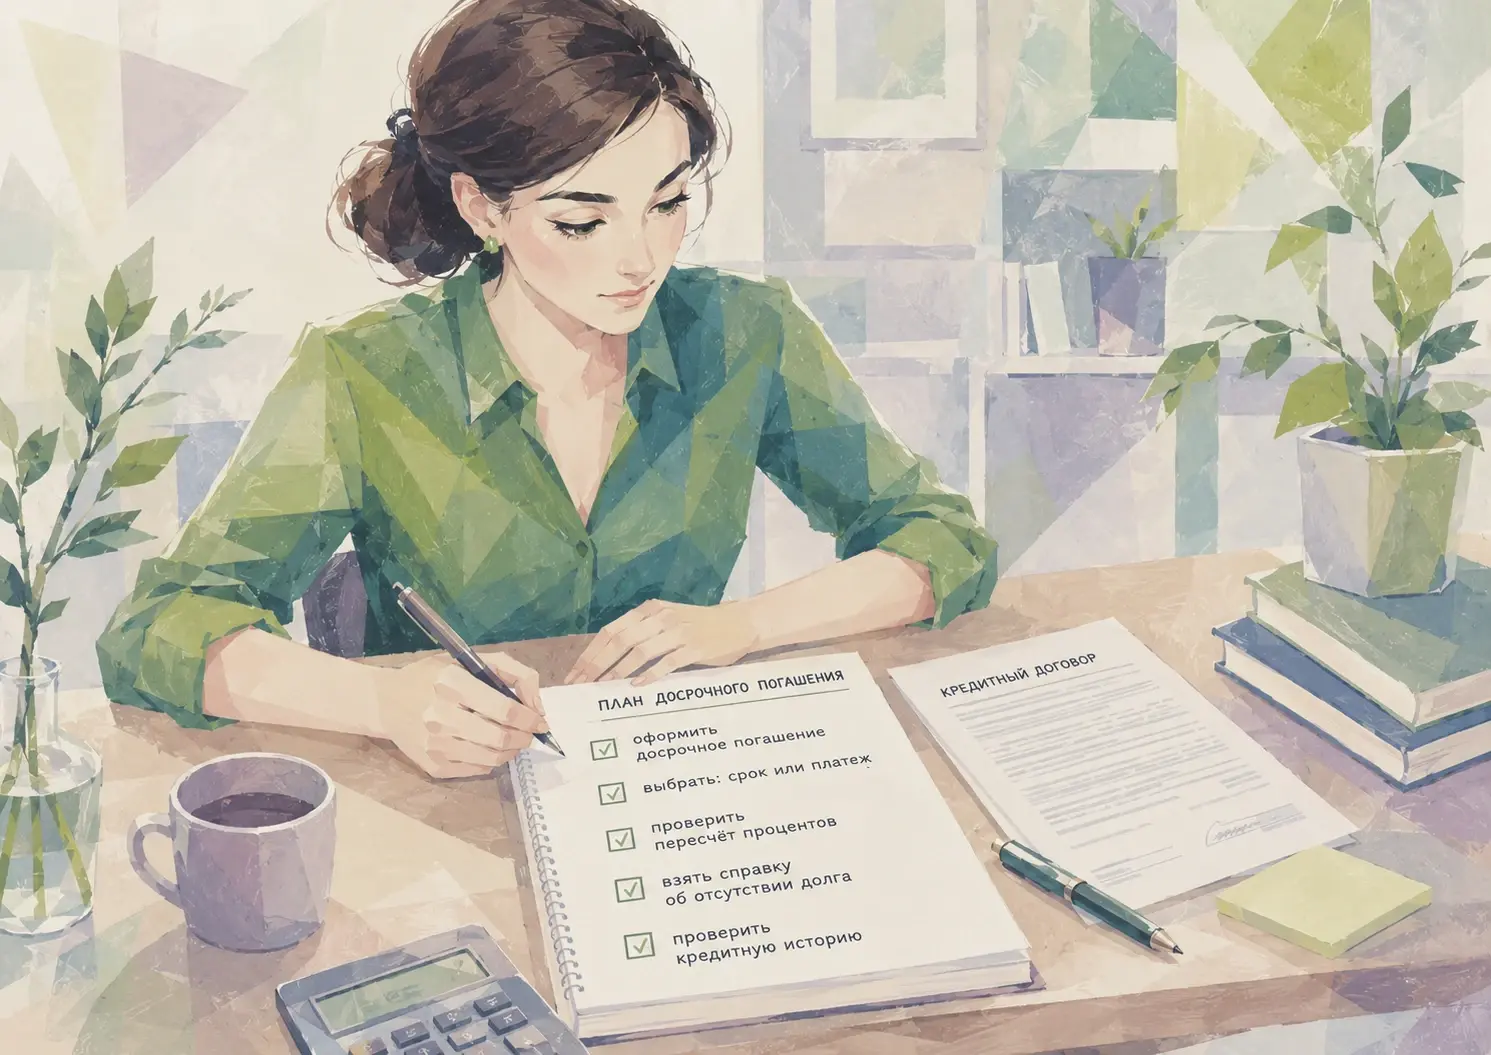
Чтобы досрочное погашение кредита помогло финансово и не создало проблем, лучше действовать спокойно:
- Не допускать просрочек. Сначала обязательный ежемесячный платеж, потом дополнительные суммы.
- Оформлять досрочное погашение официально. Если просто вносить деньги на счет, банк может не направить их на уменьшение суммы долга.
- Выбирать подходящий вариант пересчета. Для экономии процентов чаще выгоднее уменьшать срок кредита. Для снижения долговой нагрузки и ПДН — ежемесячный платеж.
- Не брать кредиты специально ради рейтинга. Новый заем, частые заявки и быстрое закрытие не гарантируют улучшение кредитного рейтинга.
- Проверять кредитную историю после закрытия. Важно убедиться, что кредит закрыт, задолженность отсутствует, просрочек нет.
Узнать, в каких БКИ хранится ваша кредитная история, можно через Центральный каталог кредитных историй Банка России или через Госуслуги.
Самостоятельно разобраться в отчётах бюро кредитных историй достаточно непросто. Для облегчения этой задачи специалисты ФинЗдрава создали ФинЗдрав.Скоринг. Он помогает взглянуть на свою кредитную историю глазами банка.
Итог: портит ли досрочное погашение кредитную историю?
Досрочное погашение кредита не портит кредитную историю. Если заемщик погасил кредит досрочно и без просрочек, это означает, что он исполнил обязательство перед банком.
Но есть важный нюанс: быстро закрытый кредит не всегда помогает рейтингу так же сильно, как длительная история регулярных платежей. А если человек систематически берет кредиты и тут же закрывает их, банк при скоринге может оценить такое поведение неоднозначно.
Коротко:
Разово погасить кредит досрочно — нормально.
Погашать ипотеку быстрее графика — часто финансово выгодно.
Брать кредиты ради «прокачки» кредитной истории и сразу закрывать — сомнительная стратегия.
Главный враг кредитной истории — не досрочное погашение, а просрочки.
Поэтому лучший подход — не пытаться обмануть скоринг, а поддерживать здоровое финансовое поведение: вовремя вносить платежи, не перегружать себя долгами, не подавать лишние заявки и регулярно проверять кредитную историю.