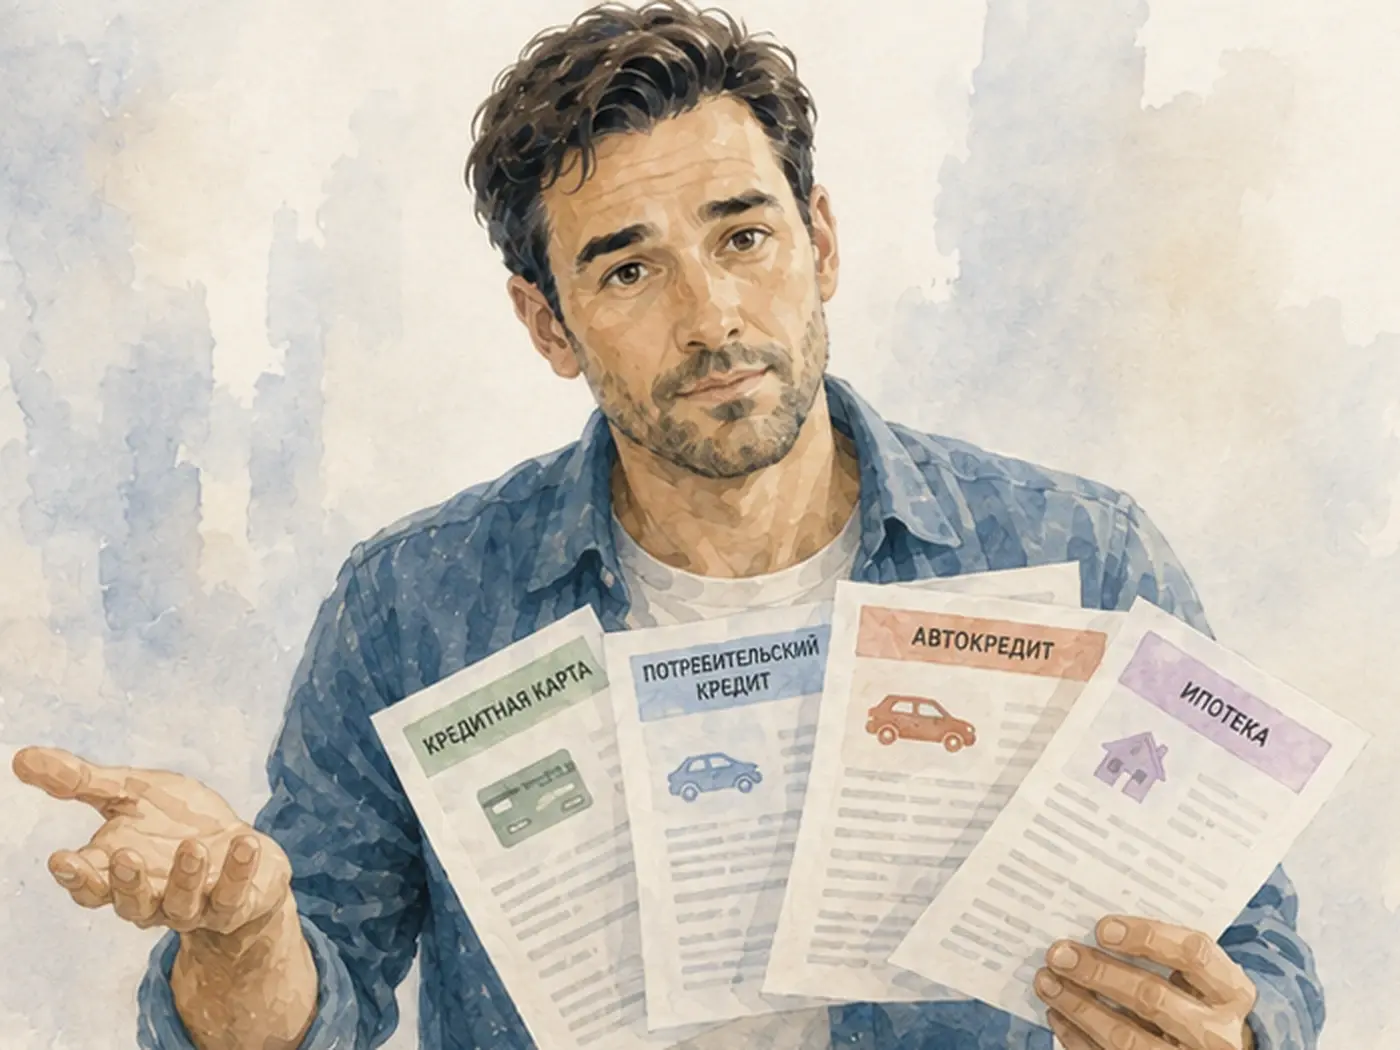
Если одновременно есть кредитная карта, потребительский кредит, автокредит и ипотека, интуитивное решение — быстрее закрыть долг самого большого размера. Но это далеко не всегда выгодно.
Правильный порядок погашения кредитов зависит прежде всего от цели. Если хочется сэкономить на процентах, в первую очередь обычно стоит погашать кредит с самой высокой ставкой. Если нужно уменьшить количество действующих кредитов перед новой заявкой, приоритет может быть другим. А если ежемесячные платежи стали слишком тяжелыми, нужно считать, какое досрочное погашение сильнее всего снизит долговую нагрузку.
Разберёмся, какой кредит выгоднее закрывать первым в каждой из этих ситуаций.
Короткий ответ: в каком порядке правильно закрывать кредиты
В общем случае можно ориентироваться на такую последовательность:
- Просроченная задолженность.
- Микрозаймы и другие дорогие займы.
- Кредитные карты.
- Потребительские кредиты.
- Автокредиты.
- Ипотека.
Но это не универсальная формула. В конкретной ситуации порядок может измениться из-за процентной ставки, остатка общего или основного долга, размера ежемесячного платежа и цели досрочного погашения.
Поэтому перед тем как направлять свободные деньги на какой-либо кредит, стоит ответить на один вопрос: чего именно вы хотите добиться?
Если цель — получить новый кредит
Если человек собирается оформлять ипотеку, автокредит или другой крупный заём, важно смотреть не только на переплату, но и на то, как текущие обязательства выглядят для нового кредитора.
При рассмотрении заявки банк оценивает, в том числе, показатель долговой нагрузки — ПДН. Он рассчитывается как отношение среднемесячных платежей по кредитам и займам к среднемесячному доходу заёмщика. При расчёте учитываются платежи по действующим обязательствам. Банк России прямо устанавливает такой принцип расчёта ПДН.
Кроме того, большое количество открытых кредитов может влиять на кредитный рейтинг. Например, НБКИ относит к негативным факторам большое количество кредитов, открытых и не погашенных в течение года, высокую закредитованность, тот самый ПДН, и наличие просрочек.
Поэтому рекомендуем при подготовке к новому финансированию сначала избавиться от небольших и дорогих обязательств:
открытые просрочки → микрозаймы → кредитные карты → потребительские кредиты → автокредиты → ипотека.
Здесь работают сразу два принципа: по возможности сокращать количество действующих кредитов и одновременно избавляться от дорогих долгов.
При этом нельзя утверждать, что закрытие конкретного кредита гарантированно повысит кредитный рейтинг на определённое число баллов. БКИ используют собственные модели, а банки дополнительно применяют внутренний скоринг.
Сначала закройте просрочку
Этот момент так важен, что его стоит разобрать отдельно. Если по одному из кредитов уже есть открытая просроченная задолженность, начинать следует именно с неё.
Просрочка является значительно более серьёзным фактором, демонстрирующим кредитоспособность, чем специально погашенный исправно обслуживаемый кредит. После погашения задолженность перестанет быть текущей просрочкой, хотя информация о допущенном ранее нарушении останется в кредитной истории и какое-то время ещё попортит кредитный рейтинг.
Удалить достоверные сведения о старой просрочке просто потому, что долг впоследствии погашен, нельзя. Банк России указывает, что такая информация хранится в кредитной истории в установленный законом срок, 7 лет.
После погашения стоит проверить, обновились ли сведения в БКИ. О том, сколько это занимает, мы подробно рассказывали в статье «Когда обновляется кредитная история и сколько лет она хранится».
Если вы планируете погасить часть долгов перед новой заявкой на кредит, сначала стоит понять, какие обязательства сильнее влияют на вашу кредитную историю и долговую нагрузку.
ФинЗдрав.Скоринг анализирует отчёты из БКИ, собирает значимые сведения по вашим кредитам и помогает увидеть, на что банк может обратить внимание при рассмотрении заявки.
Если цель — меньше переплатить банку
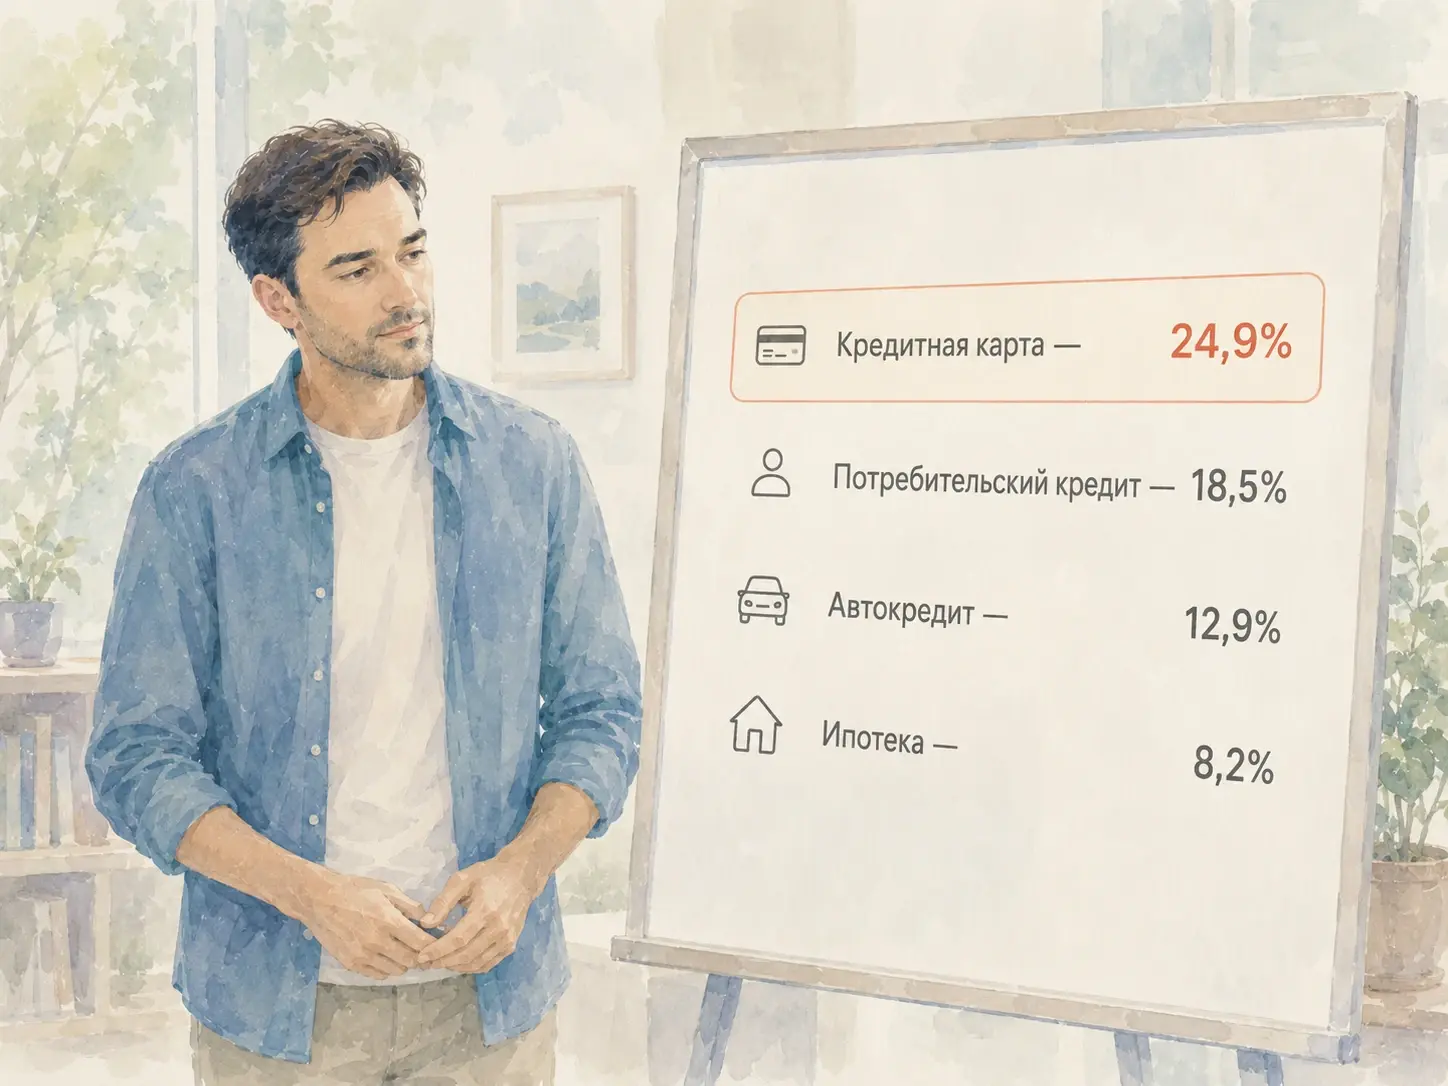
Здесь правило проще: досрочно гасить кредит с наиболее высокой процентной ставкой.
Такой подход называют методом «лавины».
Например, есть три долга:
- кредитная карта — 35% годовых;
- потребительский кредит — 24%;
- ипотека — 10%.
Если обязательные платежи по всем кредитам вносятся вовремя, дополнительные деньги логично направлять на кредитную карту. После её полного погашения — на потребительский кредит и только затем на ипотеку.
Именно такой подход рекомендует портал «Мои финансы» НИФИ Минфина: при методе «лавины» кредиты располагают по убыванию процентной ставки. То есть сначала большие проценты, затем меньше и меньше. Минимальные выплаты продолжают вносить по всем обязательствам, а свободную сумму направляют на самый дорогой долг.
Аналогичного принципа придерживается Т—Ж: если задача — быстрее закрыть все кредиты и сэкономить на процентах, дополнительные платежи обычно выгоднее направлять на кредит с высокой ставкой.
Это математически наиболее выгодный способ погашения долгов, если остальные условия сопоставимы.
А что такое «снежный ком»
Есть и другой распространённый способ — сначала закрывать самый маленький кредит, независимо от процентной ставки.
Это метод «снежного кома».
Допустим, осталось выплатить:
- 30 000 ₽ по кредитной карте;
- 170 000 ₽ по потребительскому кредиту;
- 2,5 млн ₽ по ипотеке.
Свободные деньги сначала направляются на долг в 30 000 ₽. После его закрытия сумма прежнего ежемесячного платежа добавляется к досрочным платежам по следующему кредиту.
С точки зрения переплаты «снежный ком» может проигрывать «лавине». Зато он даёт другой эффект: человек быстрее видит полностью закрытый кредит и уменьшает количество обязательств.
НИФИ Минфина также описывает эту стратегию и отмечает её психологическое преимущество: результат становится заметен быстрее. Хотя, переплату по кредиту лучше обычно уменьшает именно «лавина».
Для человека, который собирается подавать новую кредитную заявку, у метода появляется ещё один практический смысл: закрытие кредита поменьше позволяет убрать его из числа действующих обязательств гораздо быстрее, чем существенно уменьшить крупный.
Альтернативным способом уменьшить количество текущих обязательств является рефинансирование.
Если цель — снизить ежемесячный платёж
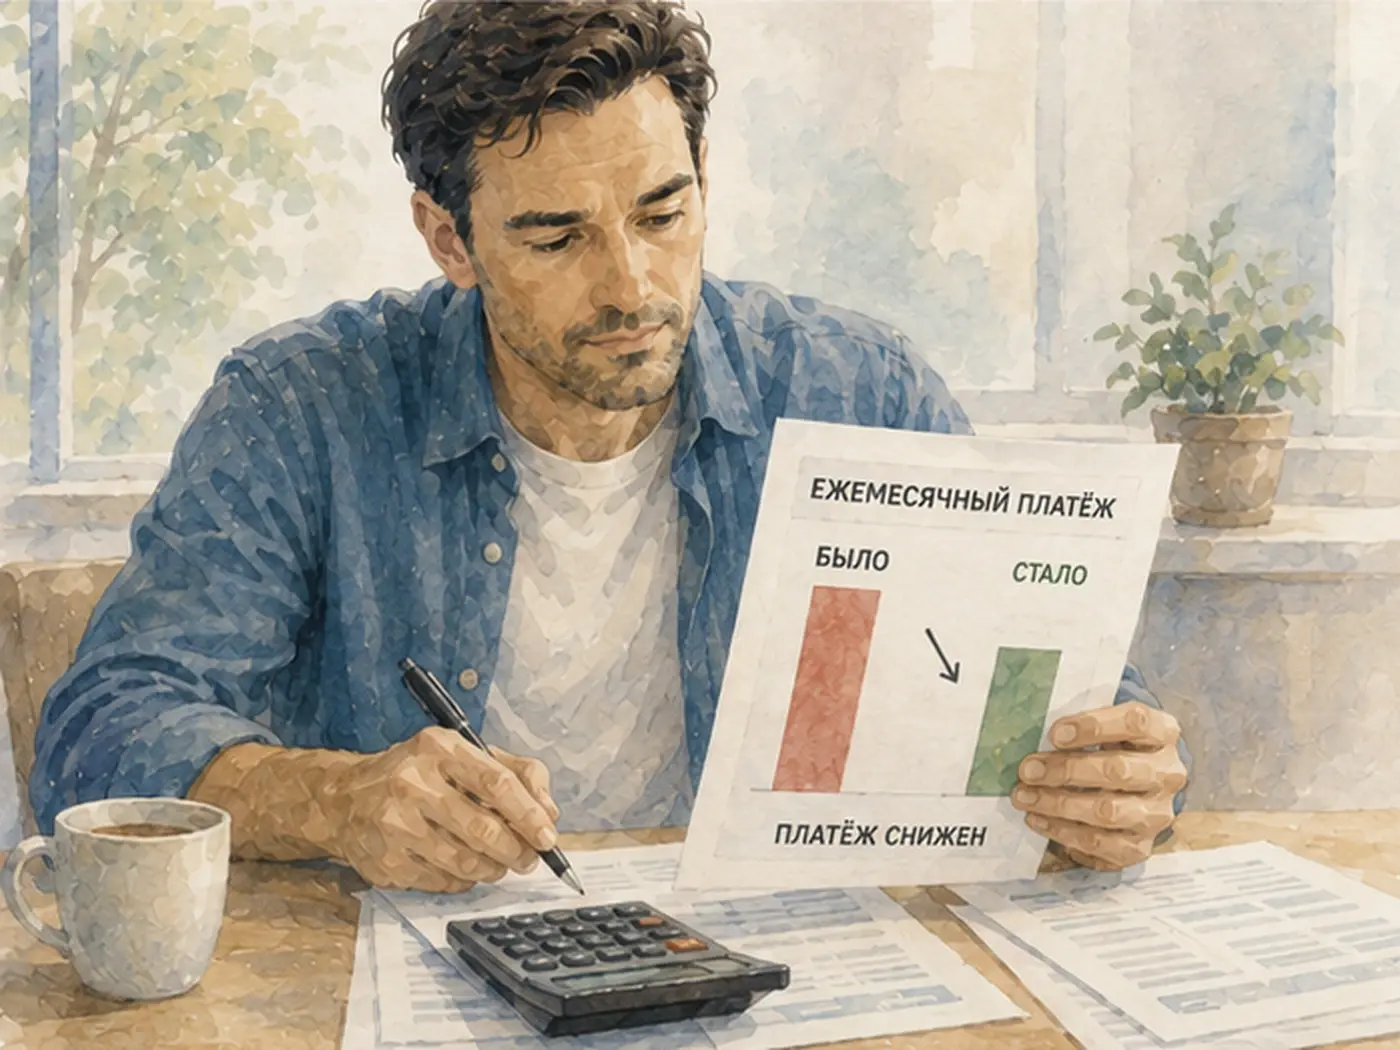
Здесь нельзя просто смотреть на размер кредита или процентную ставку.
Нужно посчитать, насколько уменьшится ежемесячная долговая нагрузка после досрочного погашения каждого из кредитов.
Предположим, есть:
- потребительский кредит с высокой ставкой, но небольшим платежом;
- ипотечный кредит с низкой ставкой, но платежом 70 000 ₽ в месяц.
Если главная проблема — не переплата, а слишком высокая нагрузка на семейный бюджет или ПДН перед новой заявкой, внесение крупной суммы в ипотеку с уменьшением ежемесячного платежа в некоторых случаях может дать больший эффект.
Поэтому рекомендуем в такой ситуации не применять автоматическое правило «самый дорогой кредит — первым», а сравнить несколько сценариев досрочного погашения.
НБКИ, кстати, предоставляет калькулятор, который может помочь при расчётах.
Посмотрите, что произойдёт после внесения одной и той же суммы в каждый кредит:
- насколько уменьшится ежемесячный платёж;
- насколько сократится общая переплата;
- можно ли полностью закрыть кредит досрочно;
- каким станет общий размер платежей по всем долгам.
Если при частичном досрочном погашении банк позволяет выбирать между сокращением срока кредита и уменьшением платежа, выбор тоже зависит от цели. Сокращение срока обычно сильнее уменьшает переплату, а снижение платежа помогает разгрузить ежемесячный бюджет.
Подробнее о механике досрочного погашения мы писали в статье «Как досрочное погашение кредита влияет на кредитную историю».
Почему кредитные карты стоит проверить отдельно
Кредитная карта отличается от обычного кредита наличными. Даже если задолженность по ней равна нулю, сам договор и кредитный лимит могут оставаться действующими.
Для кредитов и займов с лимитом кредитования Банк России предусматривает специальный порядок определения среднемесячного платежа при расчёте ПДН. Конкретная методика зависит, в том числе, от правил кредитной организации.
Поэтому перед заявкой на крупный кредит имеет смысл проверить не только задолженность по карте, но и необходимость самого открытого кредитного лимита.
Если карта больше не нужна, можно рассмотреть полное закрытие кредитного договора, а не просто частичное или полное погашение текущего долга.
Стоит ли закрывать ипотеку раньше потребительского кредита
Обычно ипотека находится ближе к концу очереди: ставка по ней часто ниже, а для полного закрытия требуется большая общая сумма.
Если основная цель — сократить переплату, дорогой потребительский кредит действительно обычно выгоднее гасить раньше дешёвой ипотеки, хотя там и больше сумма долга.
Но универсального правила здесь нет.
Если крупное частичное погашение ипотеки резко уменьшит ежемесячный платёж, а задача заёмщика — снизить долговую нагрузку, именно ипотека иногда может оказаться приоритетной.
Поэтому сравнивать нужно не названия кредитных продуктов, а цифры.
Важно не остаться без подушки безопасности
Досрочное погашение кредита помогает сэкономить на процентах, но направлять на него все свободные деньги рискованно.
Если после полного погашения долга на счёте остаётся ноль, любой непредвиденный расход — лечение, ремонт автомобиля, потеря дохода — может заставить снова пользоваться кредитной картой или брать новый заём.
Поэтому часть денег разумно оставить в финансовой подушке и только остаток направлять на досрочные платежи.
Как выбрать кредит для досрочного погашения: простой алгоритм
Если кредитов несколько, действуйте в таком порядке.
Есть открытая просрочка?
Сначала погасите её.
Собираетесь в ближайшее время брать новый кредит?
Оцените ПДН и количество действующих обязательств. В первую очередь имеет смысл рассмотреть небольшие дорогие займы, микрозаймы и ненужные кредитные карты.
Главная цель — минимальная переплата?
Используйте «лавину»: гасите кредит с наибольшей процентной ставкой.
Хотите быстрее уменьшить количество долгов?
Подойдёт «снежный ком»: закрывайте кредит с наименьшим остатком.
Нужно уменьшить ежемесячную нагрузку?
Сделайте расчёт для каждого кредита и выберите вариант, который сильнее уменьшит суммарный ежемесячный платёж.
И только после этого вносите деньги досрочно.
Главная ошибка — считать, что существует единственный правильный порядок погашения кредитов. Самый дорогой долг, самый маленький долг и кредит с самым большим ежемесячным платежом — это три разных критерия. И каждый из них становится правильным при своей финансовой цели.
Если причина досрочного погашения в том, что банк недавно отказал в новом кредите, одного рейтинга для понимания ситуации обычно недостаточно. В материале «Почему упал кредитный рейтинг» мы разбирали, какие ещё показатели кредитной истории могут повлиять на оценку заёмщика.
Рекомендуем обратиться к нашему сервису и определить наиболее оптимальный подход к выбору очередности погашения обязательств.
Не уверены, какой кредит закрывать первым? ФинЗдрав.Скоринг анализирует отчёты из БКИ и помогает понять, какие действующие обязательства, просрочки и другие факторы могут повлиять на решение банка при следующей заявке.