После свадьбы, развода или перемены имени человек получает новый паспорт. Отсюда может возникнуть логичный вопрос: изменится ли кредитная история (КИ), которая была сформирована на прежнюю фамилию и старые паспортные данные?
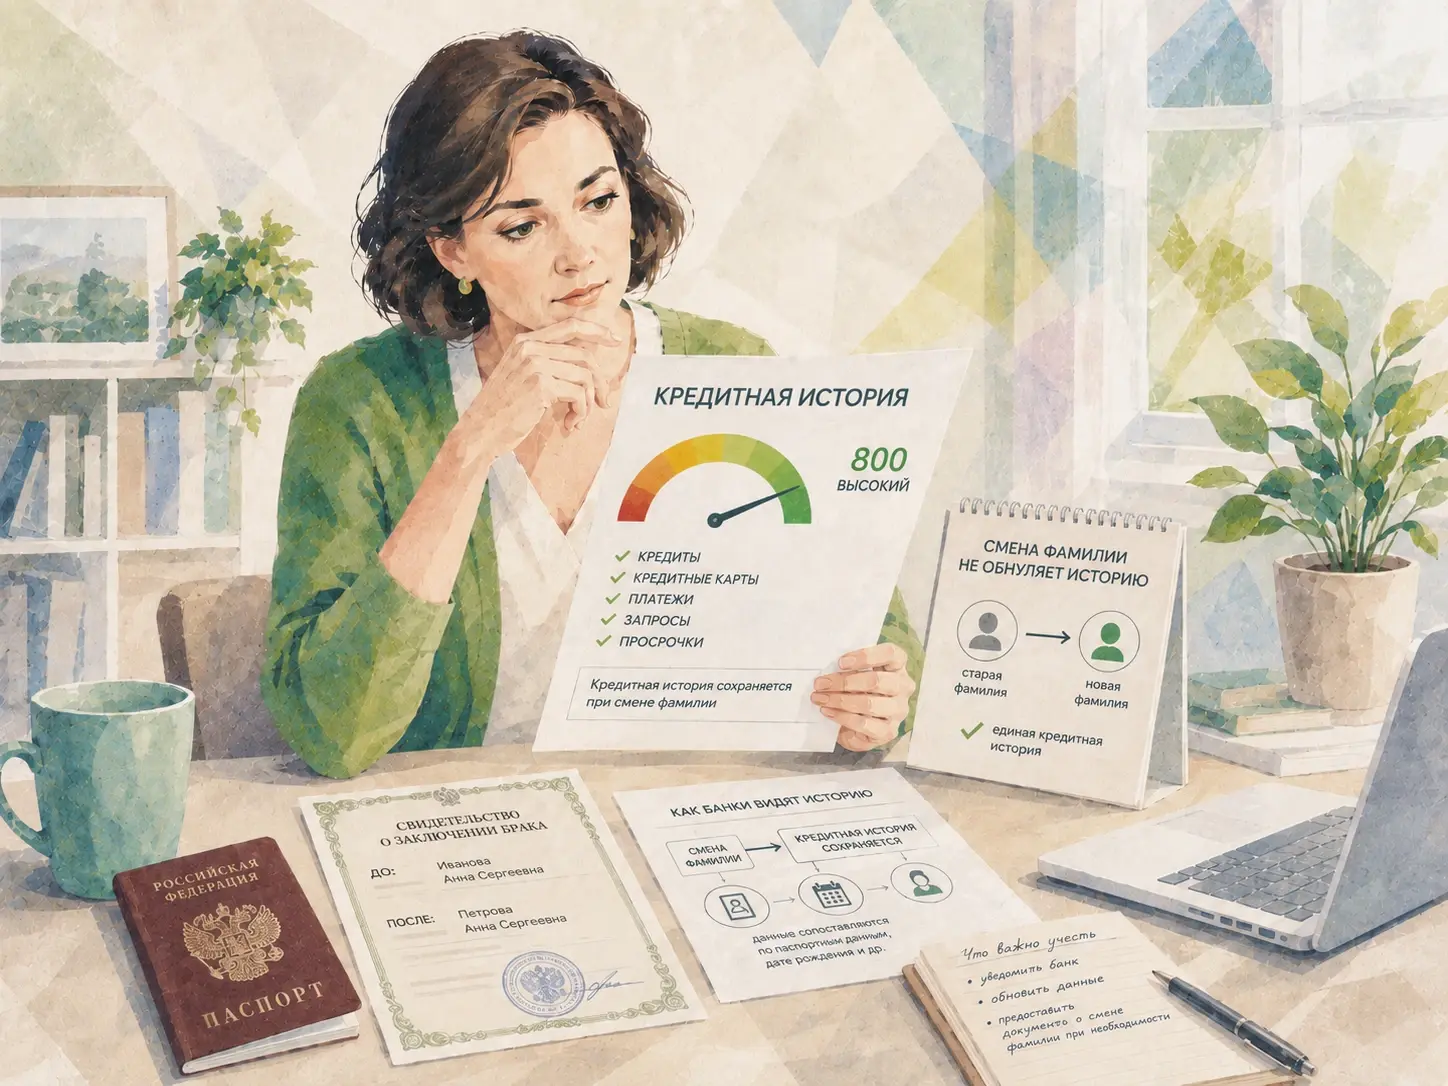
Короткий ответ: изменится, но смена фамилии не обнуляет кредитную историю. Кредиты, микрозаймы, кредитные карты, долги, просрочки и вовремя внесённые платежи никуда не исчезают. Меняются только персональные данные заёмщика.
Однако новая фамилия может попасть в бюро кредитных историй не сразу. Если человек не сообщит об изменениях банкам или самим БКИ, новые данные действительно могут не отражаться в кредитной истории продолжительное время.
Разберёмся, почему так происходит и что стоит сделать после замены паспорта.
Что происходит с кредитной историей при смене фамилии
Кредитная история относится к конкретному человеку, а не к отдельной фамилии или паспорту.
Поэтому после замены документов в ней сохраняются:
- действующие и погашенные кредиты;
- кредитные карты и установленные по ним лимиты;
- микрозаймы и рассрочки;
- поручительства;
- сведения о платежах и просрочках;
- заявки на кредиты и решения банков;
- сведения о банкротстве;
- другая информация, предусмотренная законодательством.
В титульной части кредитной истории указываются не только действующие фамилия, имя и отчество, но и прежние ФИО, если они менялись. Там же содержатся данные действующего паспорта и, при наличии у источника такой информации, сведения о ранее выданных паспортах.
Кроме того, в титульную часть входят дата рождения, ИНН и СНИЛС — последний указывается, если человек его предоставил. Состав этих сведений определён частью 2 статьи 4 Федерального закона № 218-ФЗ «О кредитных историях».
Подробные требования к формированию и передаче показателей устанавливает Положение Банка России от 11 мая 2021 года № 758-П «О порядке формирования кредитной истории».
Получается, что поменять фамилию и получить вместе с ней новую кредитную историю не получится. Новые персональные данные должны дополнить уже существующую информацию о заёмщике.
Как новая фамилия попадает в БКИ
Сам факт свадьбы, развода или официальной перемены имени ещё не означает, что новая фамилия сразу появится в кредитной истории.
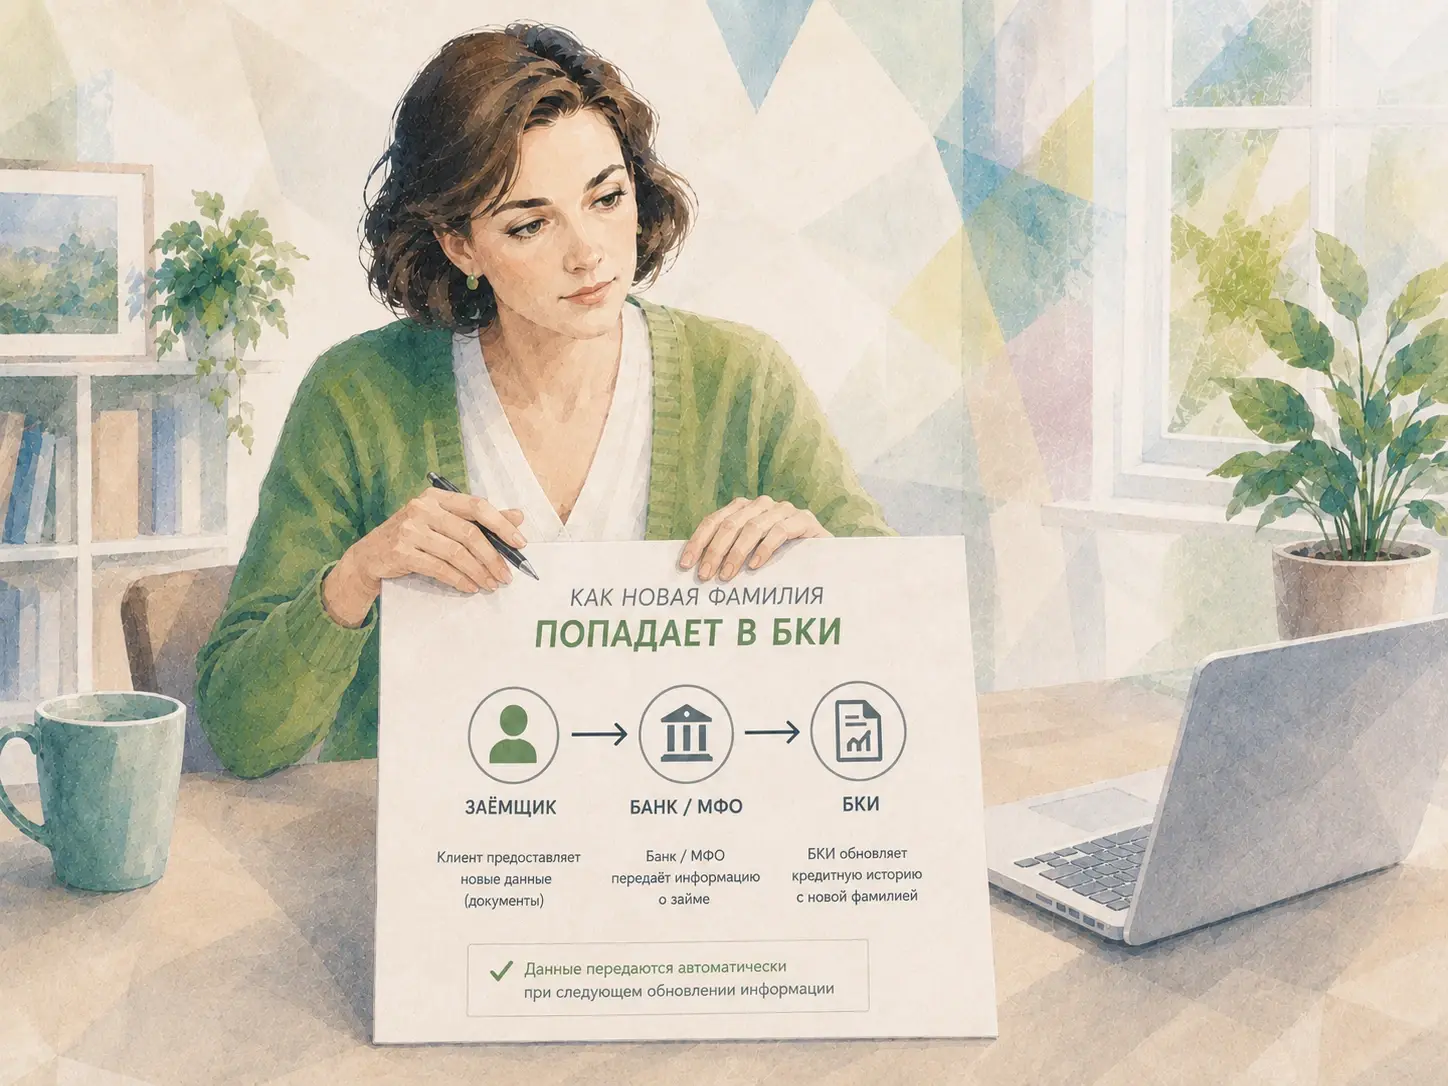
Основной механизм установлен частью 5.10 статьи 5 Федерального закона № 218-ФЗ «О кредитных историях»:
- Человек сообщает банку, МФО или другому источнику формирования кредитной истории об изменении данных.
- Источник передаёт изменённые сведения в БКИ. Сделать это он обязан в течение пяти рабочих дней.
Пятидневный срок отсчитывается не со дня заключения брака, смены фамилии или получения нового паспорта. Он начинается после того, как человек сообщил новые данные источнику формирования кредитной истории.
Для обновления кредитной истории необязательно брать новый кредит. Можно передать новый паспорт банку, в котором остаётся действующий кредит, кредитная карта или другое обязательство.
Важное слово тут — можно. Закон не обязывает вас этого делать.
О том, как в обычной ситуации банки и МФО передают сведения, мы подробнее рассказывали в статье «Когда обновляется кредитная история и сколько лет она хранится».
Передаёт ли ЗАГС новую фамилию в бюро кредитных историй
ЗАГС действительно передаёт сведения о перемене имени государственным органам и информационным системам в рамках межведомственного взаимодействия.
Однако прямой обязательной передачи сведений из ЗАГСа в бюро кредитных историй законодательство не предусматривает.
Порядок предоставления данных из Единого государственного реестра записей актов гражданского состояния установлен статьёй 13.2 Федерального закона № 143-ФЗ «Об актах гражданского состояния». Бюро кредитных историй среди предусмотренных этой статьёй получателей сведений не названы.
Таким образом, специальной цепочки: ЗАГС → БКИ нет.
В этом смена фамилии отличается, например, от банкротства. При банкротстве арбитражный управляющий прямо признаётся источником формирования кредитной истории.
Согласно части 5.8 статьи 5 Закона № 218-ФЗ, арбитражный управляющий должен передать информацию в БКИ не позднее окончания пятого рабочего дня, следующего за днём соответствующего события или за днём, когда ему стало об этом событии известно.
Подробнее этот механизм разобран в материале «Обнуляется ли кредитная история после банкротства».
При смене фамилии аналогичного государственного или должностного лица, обязанного автоматически уведомить БКИ, нет. Обновление обычно начинается после обращения самого человека к банку, МФО или непосредственно в бюро.
Может ли новая фамилия не отражаться в кредитной истории несколько лет
Да, может.
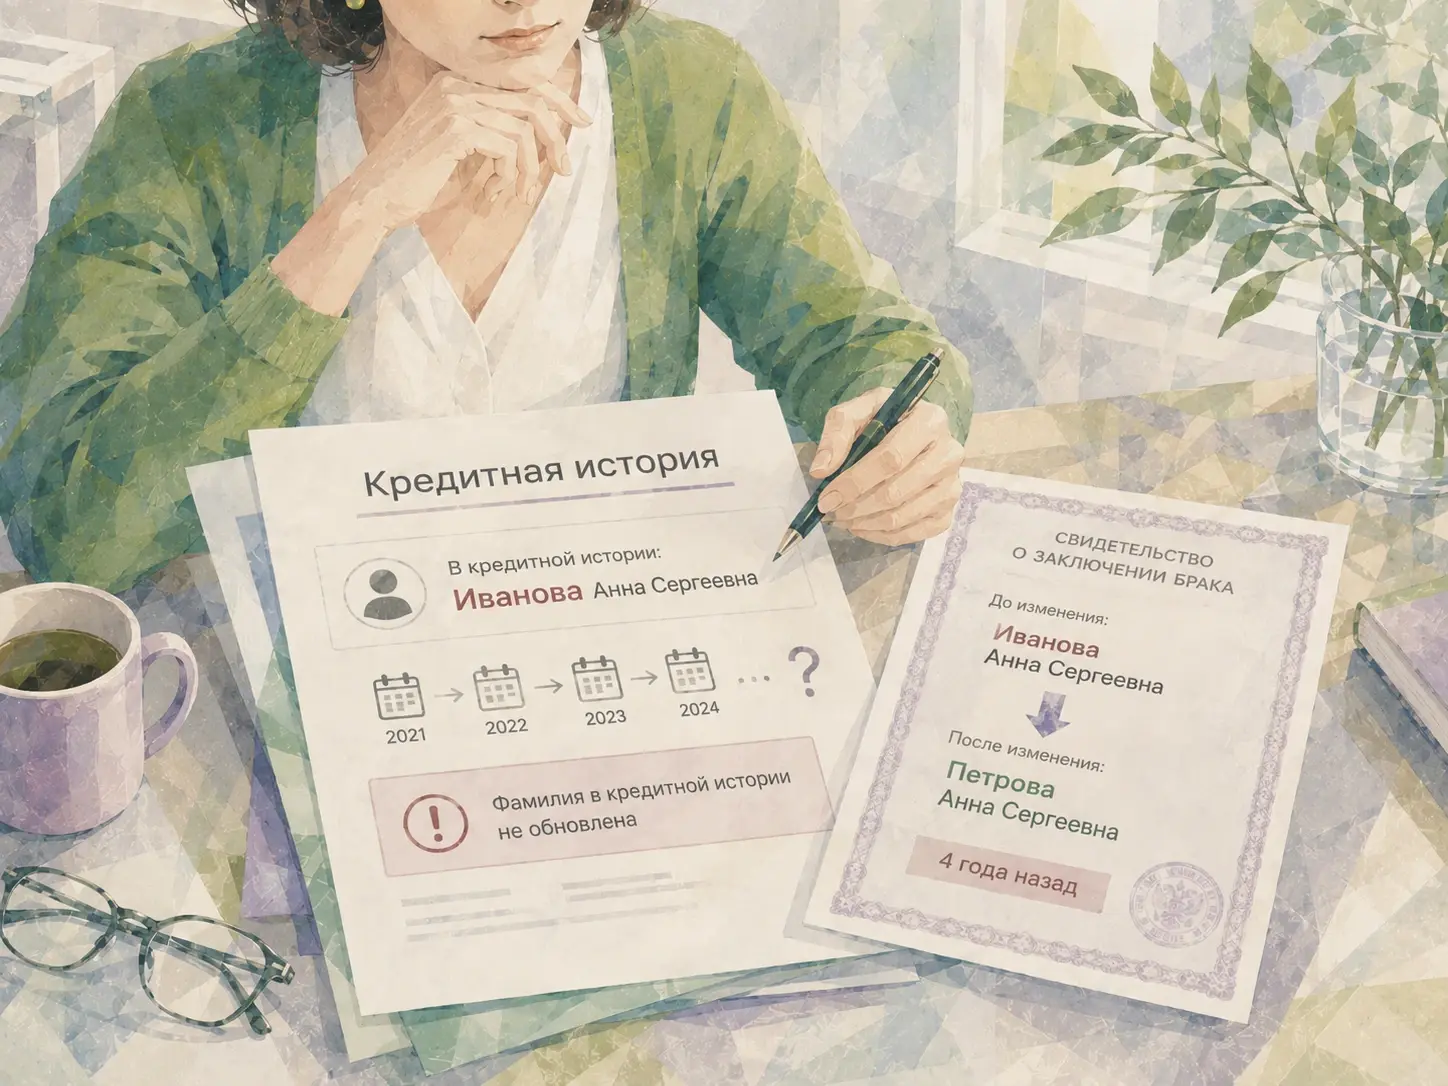
Представим, что человек сменил фамилию, получил новый паспорт, а затем несколько лет:
- не брал новые кредиты;
- не подавал заявки в банки и МФО;
- не сообщал новые данные прежним кредиторам;
- не обращался непосредственно в БКИ.
В таком случае новая фамилия действительно может не появляться в кредитной истории все эти годы.
Закон № 218-ФЗ не устанавливает отдельного срока, в течение которого сам гражданин обязан уведомить БКИ о смене фамилии. Пятидневный срок установлен для банка или другого источника, но начинает действовать только после того, как человек передал ему новые данные.
Старая кредитная история при этом не исчезнет и не обнулится. Она продолжает храниться с прежними идентификационными данными.
Когда банк получит актуальный паспорт и передаст изменения, БКИ сможет дополнить титульную часть кредитной истории новой фамилией и паспортными данными.
Что будет, если кредитная история сформирована на старый паспорт
Из-за неактуальных данных иногда возникает практическая проблема: запрос по новому паспорту не находит все бюро, в которых хранится кредитная история.
Банк России указывает, что одной из причин отсутствия результата может быть формирование кредитной истории на другой документ, например на предыдущий паспорт. В таком случае запрос в Центральный каталог кредитных историй нужно повторить с реквизитами старого документа. Это разъясняется в разделе Банка России «Как сформировать и улучшить кредитную историю».
При направлении запроса через Госуслуги используются данные действующего паспорта. Для поиска информации по предыдущим документам Банк России рекомендует применять другие способы обращения в ЦККИ, перечисленные на странице «Направление запроса в Центральный каталог кредитных историй».
Такая ситуация не означает, что прежняя кредитная история удалена при смене паспорта и фамилии. Скорее всего, новые и старые персональные данные ещё не были корректно связаны.
Можно ли самостоятельно сообщить о смене фамилии в БКИ
Да. Ждать обращения за новым кредитом необязательно.
Банк России разъясняет, что гражданин может обратиться непосредственно в БКИ и предоставить оригиналы документов либо их копии, заверенные в установленном порядке.
После этого бюро вносит изменения в титульную часть кредитной истории и ставит отметку о том, что прежний паспорт недействителен по информации, полученной от гражданина. Порядок описан в разделе «Вопросы и ответы по функционированию системы кредитных историй».
Так как кредитная история может храниться сразу в нескольких БКИ, сначала стоит получить их перечень. Право человека узнать, в каких бюро хранится его история, закреплено частью 1 статьи 8 Закона № 218-ФЗ.
Запросить перечень можно через Госуслуги или официальный сервис Банка России «Как узнать свою кредитную историю».
Какие ошибки могут появиться после смены фамилии или паспорта
В нормальной ситуации новая фамилия и новый паспорт просто дополняют уже существующую кредитную историю. Но передача и сопоставление персональных данных не всегда проходят без ошибок.
В отчёте могут обнаружиться:
- прежняя фамилия в качестве действующей;
- отсутствие данных нового паспорта;
- часть кредитов, привязанная только к старому документу;
- две несвязанные части одной кредитной истории;
- неправильная сумма задолженности;
- погашенный кредит, который всё ещё отмечен как действующий;
- чужой кредит или микрозаём.
Отдельно стоит учитывать риск смешения данных полных однофамильцев. Совпадения одной фамилии недостаточно для идентификации человека: используются также имя, отчество, дата рождения, паспорт, ИНН и другие сведения.
Тем не менее ошибка в анкете, паспортных данных или переданной информации теоретически может привести к появлению в отчёте чужого обязательства.
Такие ошибки способны повлиять и на индивидуальный рейтинг. Другие причины изменения оценки мы разбирали в статье «Почему упал кредитный рейтинг?».
Что делать после смены фамилии и паспорта
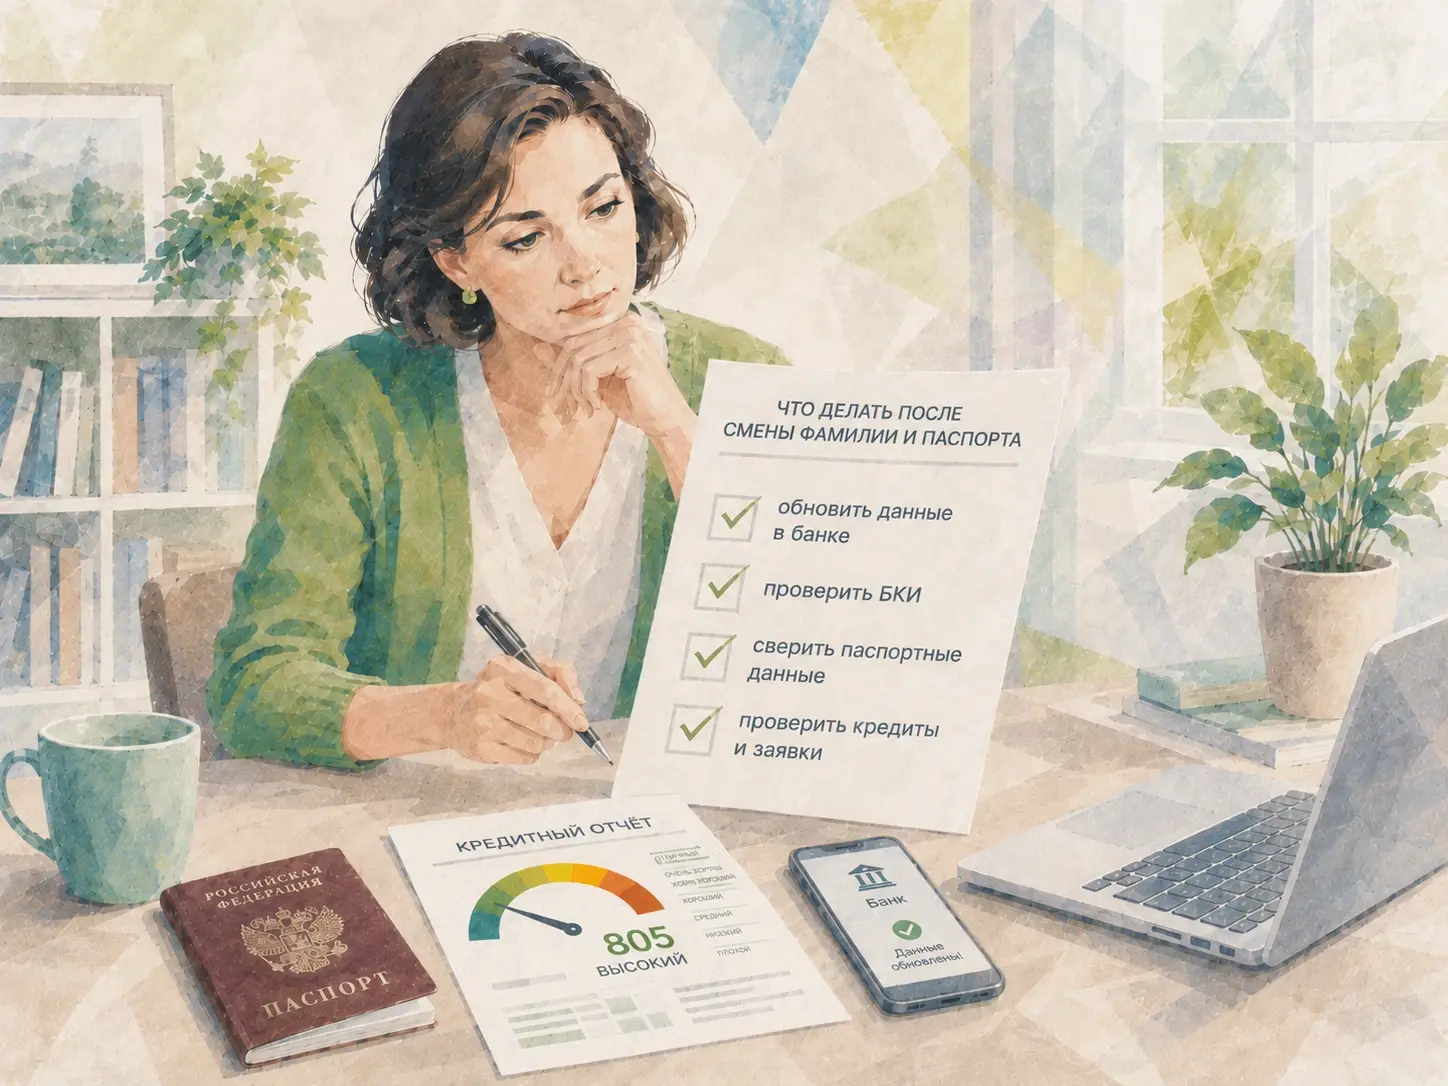
Сообщить новые данные кредиторам
В первую очередь стоит обновить данные во всех организациях, где остаются действующие обязательства:
- кредиты;
- кредитные карты;
- микрозаймы;
- рассрочки;
- поручительства.
Обычно для этого потребуются новый паспорт и документ, подтверждающий изменение ФИО: например, свидетельство о заключении брака или перемене имени.
После получения новой информации кредитор обязан направить изменённые данные в БКИ.
Узнать, где хранится кредитная история
Один банк может передавать сведения сразу в несколько бюро, а информация по разным кредитам может находиться в разных БКИ. В России на момент написания статьи их 6 штук: НБКИ, ОКБ, «БКИ КредитИнфо» и другие.
Поэтому сначала нужно запросить перечень бюро через ЦККИ, а затем получить кредитный отчёт в каждом из них.
По части 2 статьи 8 Закона № 218-ФЗ человек вправе бесплатно получить свой кредитный отчёт в каждом БКИ два раза в течение календарного года, но на бумажном носителе — не более одного раза.
Правда, торопиться с получением кредитных отчётов не стоит. Информация в них обновляется не очень быстро, лучше выждать несколько недель после передачи информации в кредитные организации.
Проверить кредитные отчёты
После обновления информации нужно сверить:
- действующие и предыдущие ФИО;
- данные нового и ранее выданных паспортов;
- все открытые кредиты и кредитные карты;
- установленные лимиты;
- суммы задолженности;
- сведения о платежах и просрочках;
- статусы погашенных договоров;
- отсутствие чужих кредитов и займов.
Особенно важна такая проверка, если человек изменил не только фамилию, но также имя или отчество.
Самостоятельно разобраться в отчётах разных бюро бывает непросто. ФинЗдрав.Скоринг собирает значимые сведения из кредитной истории и помогает посмотреть на заёмщика глазами банка.
Можно ли обнулить кредитную историю, поменяв фамилию
Нет. Смена фамилии, имени, отчества или паспорта не является законным способом обнулить кредитную историю.
Она не удаляет:
- просрочки;
- действующие долги;
- сведения о погашенных кредитах;
- банкротство;
- заявки и отказы;
- поручительства.
Согласно статье 7 Федерального закона № 218-ФЗ «О кредитных историях», каждая запись кредитной истории хранится семь лет со дня последнего изменения информации в этой записи.
Срок рассчитывается отдельно для каждой записи, а не для всей кредитной истории целиком. Например, запись о закрытом кредите хранится семь лет с даты её последнего обновления.
Смена фамилии не запускает этот срок заново и не сокращает его. Достоверные негативные данные также нельзя удалить за деньги или по одному желанию заёмщика.
Единственный законный способ улучшить кредитную историю — исправить недостоверные сведения, снизить чрезмерную долговую нагрузку и в дальнейшем вносить платежи без просрочек.
Коротко о смене фамилии и кредитной истории
Смена фамилии или паспорта не обнуляет кредитную историю и не создаёт новую. Старые кредиты, платежи, долги и просрочки продолжают относиться к тому же заёмщику.
ЗАГС не обязан передавать новую фамилию непосредственно в БКИ. Обычно сведения обновляются после того, как человек сообщает их банку, МФО или самому бюро кредитных историй.
После получения новых данных кредитор должен передать их в БКИ в течение пяти рабочих дней.
Если никого не уведомлять и несколько лет не пользоваться кредитами, новая фамилия действительно может долго не отражаться в кредитном отчёте. Старая кредитная история при этом никуда не исчезает.
Для ускорения поступления информации после замены паспорта лучше самостоятельно обновить информацию у кредиторов, узнать перечень своих БКИ и проверить в отчётах как новые, так и прежние персональные данные.