Короткий ответ: взять кредит с плохой кредитной историей не всегда, но иногда возможно. Но сначала нужно понять, что именно в ней испорчено: есть ли сейчас открытые просрочки, как давно возникли проблемы и какой кредит вы хотите получить.
Если задолженность до сих пор не погашена, подавать новую заявку обычно преждевременно. Если просрочки давно закрыты, а последние платежи вносились вовремя, шансы на получение кредита сохраняются. Однако такого восхитительно щедрого банка, который одобряет кредит всем заёмщикам с плохой КИ, не существует.
Можно ли получить кредит с плохой кредитной историей
Кредитная история — важный, но не единственный источник информации о заёмщике. При рассмотрении заявки банк также оценивает:
- подтверждённый доход;
- действующие кредиты и ежемесячные платежи;
- стабильность занятости;
- наличие активов в собственности;
- цель и срок кредита;
- наличие залога, поручителя или созаёмщика;
- сведения, указанные в анкете.
Банк России отмечает, что кредиторы принимают решение самостоятельно, изучая финансовое положение заёмщика, кредитную историю, обеспечение и другие риски. Поэтому один банк может отказать в выдаче кредита, а другой — рассмотреть заявку на иных условиях и всё же одобрить кредит. Об оценке заёмщика и её особенностях есть информация и на сайте Банка России.
Не гарантирует одобрение и высокий кредитный рейтинг. Рейтинг рассчитывается бюро кредитных историй, тогда как каждый банк использует собственную скоринговую модель. По этой причине одинаковая КИ будет оцениваться кредиторами по-разному.
Сначала выясните, насколько испорчена КИ
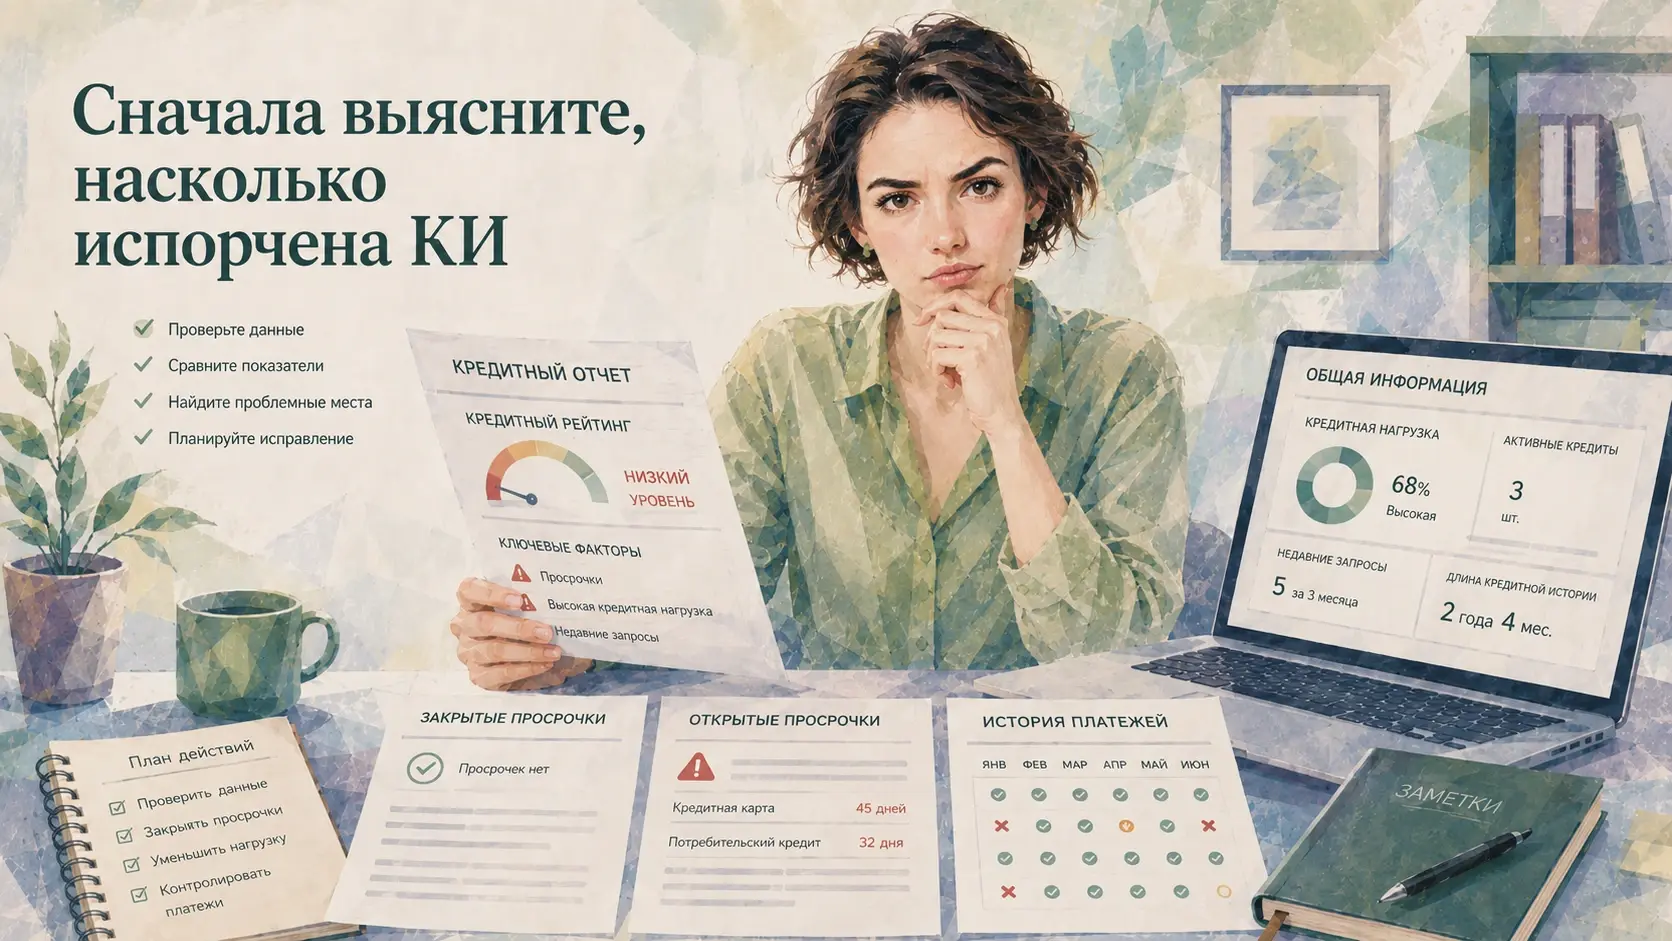
Формулировка «плохая кредитная история» вмещает совершенно разные ситуации. От состояния КИ будет зависеть и дальнейший план действий.
Есть открытые просрочки
Это самый сложный вариант. Человек не просто нарушал условия договора в прошлом, а продолжает не исполнять обязательства перед кредитором.
В такой ситуации в первую очередь нужно разобраться с просроченной задолженностью:
- Узнать точную сумму долга, процентов, пеней и штрафов.
- Связаться с банком или другой финансовой организацией. Так банку станет понятно, что вы не скрываетесь, и с вами можно решить ситуацию приемлемым образом.
- Погасить просрочку либо обсудить реструктуризацию, если сразу закрыть долг невозможно.
Реструктуризация не удалит сведения о допущенных нарушениях, но может помочь прекратить дальнейший рост просрочки и вернуться к установленному графику платежей.
Пытаться оформить кредит с открытыми просрочками обычно бессмысленно. Даже если новая заявка будет одобрена, получение ещё одного дорогого займа может только увеличить долговую нагрузку.
Просрочки погашены, но произошли недавно
Закрытая просрочка лучше открытой, однако сведения о ней продолжают находиться в кредитной истории. Просто погасить задолженность и сразу получить одобрение на крупный кредит может не получиться.
Банк России указывает, что кредиторы особенно внимательно смотрят на платёжную дисциплину последних нескольких лет. Поэтому после погашения просрочки значение имеет дальнейшее поведение заёмщика: своевременное внесение платежей, отсутствие новых нарушений и постепенное уменьшение задолженности.
Важное слово здесь — постепенное. Законного способа моментально повысить кредитный рейтинг или стереть достоверные записи о просрочках не существует.
Просрочки были давно и уже закрыты
Если старые нарушения погашены, открытых просрочек нет, а последние кредиты обслуживались без задержек, вероятность одобрения выше.
Но банк всё равно оценит:
- продолжительность и размер старых просрочек;
- сумму нового кредита;
- текущий доход;
- действующие обязательства;
- количество недавних заявок и отказов.
Небольшая задержка платежа несколько лет назад и длительная непогашенная задолженность — не одно и то же. Поэтому нельзя определить качество КИ только по наличию в ней слова «просрочка».
Просрочек нет, но банк не одобряет кредит
Иногда в кредитной истории нет просрочек и ошибок, но банк всё равно отказывает в выдаче кредита. Это не обязательно означает, что КИ плохая: кредитная история — лишь один из источников, которые используются при рассмотрении заявки.
Причиной отказа могут стать:
- недостаточный или неподтверждённый доход;
- небольшой стаж на текущем месте работы или нестабильная занятость;
- несоответствие требованиям конкретного продукта — например, по возрасту, гражданству или регистрации;
- ошибки, противоречия или неточные сведения в анкете;
- слишком крупная сумма или короткий срок кредита относительно дохода;
- подозрительная активность при заполнении заявки или признаки возможного мошенничества;
- внутренние ограничения банка на кредитование отдельных категорий клиентов;
- результат анализа операций по счетам, если человек обращается в банк, услугами которого уже пользуется.
Например, банк может видеть регулярные поступления на карту, но не учитывать их полностью при расчёте показателя долговой нагрузки. Источники и способы подтверждения дохода определены требованиями Банка России, а с 1 июля 2026 года заявленный без документов доход учитывается по упрощённой методике с дополнительным дисконтом 10%. С 1 июля 2027 года планируется учитывать только официально подтвержденные доходы заёмщиков.
При этом расчёт ПДН — лишь часть оценки заявки. Одни и те же поступления разные банки могут по-разному оценивать с точки зрения стабильности дохода и общего кредитного риска, даже если рассчитанный по обязательным правилам показатель долговой нагрузки совпадает.
Как проверить кредитную историю перед подачей заявки
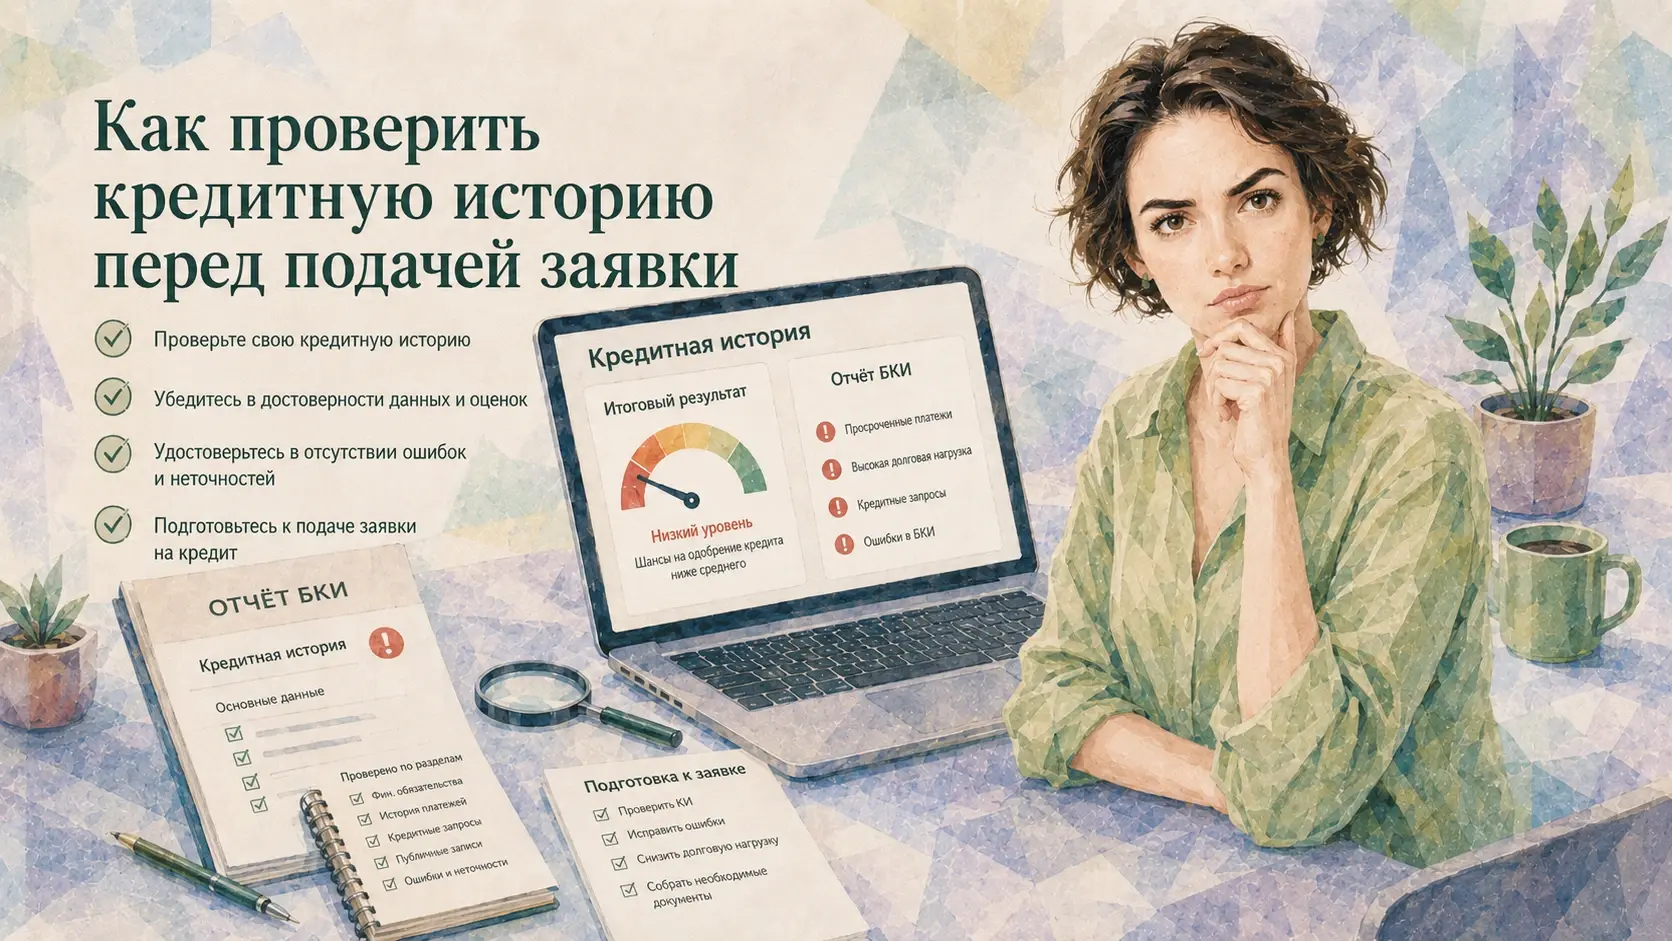
Сначала нужно узнать, в каких бюро кредитных историй хранятся ваши данные. Получить список БКИ можно через Госуслуги или Центральный каталог кредитных историй Банка России.
После этого необходимо запросить кредитный отчёт в каждом найденном бюро. В каждом БКИ кредитную историю можно получать бесплатно два раза в течение календарного года, но не более одного раза на бумажном носителе.
Проверять нужно не только кредитный рейтинг. Посмотрите:
- какие кредиты и кредитные карты числятся действующими;
- правильно ли указаны остатки задолженности;
- нет ли открытых просрочек;
- закрыты ли погашенные договоры;
- какие заявки подавались в последнее время;
- какие банки запрашивали вашу кредитную историю;
- нет ли кредитов и займов, которые вы не оформляли.
Один и тот же договор может находиться сразу в нескольких отчётах. При этом разные кредиторы сотрудничают с разными БКИ, поэтому изучение отчёта только одного бюро может дать неполную картину.
Самостоятельно сопоставить несколько больших отчётов бывает непросто. Сервис ФинЗдрав.Скоринг анализирует кредитные истории НБКИ, Кредистории и Скоринг Бюро и помогает увидеть сведения, которые могут влиять на решение банка.
Можно ли исправить плохую кредитную историю
Исправить можно только недостоверную информацию. Например, если в отчёте:
- указан чужой кредит;
- погашенный договор продолжает числиться открытым;
- неправильно отражена просрочка;
- отсутствуют внесённые платежи;
- не обновился остаток задолженности;
- иная, не соответствующая вам, информация.
Оспорить сведения можно через БКИ либо непосредственно через кредитора, который передал данные. Бюро должно проверить информацию и дать ответ в течение 20 рабочих дней, а кредитор при непосредственном обращении к кредитору — в течение 10 рабочих дней. Порядок оспаривания опубликован Банком России.
Достоверные сведения удалить нельзя. Запись о конкретной кредитной сделке хранится семь лет со дня последнего изменения информации по ней. Этот срок рассчитывается отдельно для каждого договора, а не для всей кредитной истории сразу.
Не обнуляет кредитную историю и банкротство. Подробнее об этом мы рассказывали в статье «Обнуляется ли кредитная история после банкротства».
Что повысит вероятность одобрения кредита
После анализа КИ можно переходить к подготовке новой заявки. Наибольшее значение имеют три действия.
1. Уменьшить текущую долговую нагрузку
Банк сопоставляет ежемесячные платежи заёмщика с его среднемесячным доходом. Для этого рассчитывается показатель долговой нагрузки — ПДН. В него входят платежи по действующим кредитам и займам, а также предполагаемый платёж по новому кредиту.
Перед подачей заявки может быть полезно:
- погасить небольшие кредиты;
- уменьшить задолженность по кредитным картам;
- закрыть ненужные карты и кредитные линии;
- отказаться от слишком большой суммы нового кредита.
Важно учитывать, что банк может принимать во внимание не только фактическую задолженность по карте, но и установленный кредитный лимит — в зависимости от применяемой методики.
Досрочное погашение само по себе не портит КИ. Подробнее об этом — в материале «Как досрочное погашение кредита влияет на кредитную историю».
2. Подтвердить доход и подготовить кредитное досье
Чем сложнее кредитная история, тем меньше стоит рассчитывать на анкету из нескольких полей и кредит без справок.
К заявке могут пригодиться:
- справка о доходах;
- выписки по счетам;
- трудовой договор;
- сведения о дополнительном стабильном доходе;
- документы на имущество;
- подтверждение погашения прежней задолженности.
С 2026 года банки и МФО используют более точные правила подтверждения доходов при расчёте долговой нагрузки. Не все поступления по банковской карте автоматически признаются доходом: отдельные виды поступлений могут потребовать дополнительных документов.
Если плохая кредитная история возникла из-за временных обстоятельств — болезни, потери работы, задержки зарплаты или другого разового события, — это можно объяснить банку. Само объяснение не гарантирует получение кредита, но в некоторых банках нестандартная заявка может рассматриваться индивидуально.
Особенно важна такая подготовка при ипотеке, где кредитное досье обычно включает больше документов, а решение принимается не только по автоматическому скорингу.
3. Выбрать реалистичный кредитный продукт
Чем больше сумма и меньше обеспечение, тем выше риск кредитора. Поэтому получить крупный кредит наличными с плохой КИ обычно сложнее, чем небольшой лимит по кредитной карте или кредит с обеспечением.
В зависимости от задачи можно рассматривать:
- небольшой потребительский кредит;
- кредитную карту с умеренным лимитом;
- целевой кредит;
- кредит под залог транспортного средства или недвижимости;
- ипотеку с достаточным первоначальным взносом и подготовленным досье.
Залог может повысить вероятность одобрения, но создаёт серьёзный риск для заёмщика. Если платежи прекратятся, банк вправе обратить взыскание на имущество в качестве залога. Поэтому закладывать единственное жильё ради получения кредита наличными стоит лишь после особенно тщательной оценки своих возможностей.
Нужно ли подавать заявки сразу в несколько банков
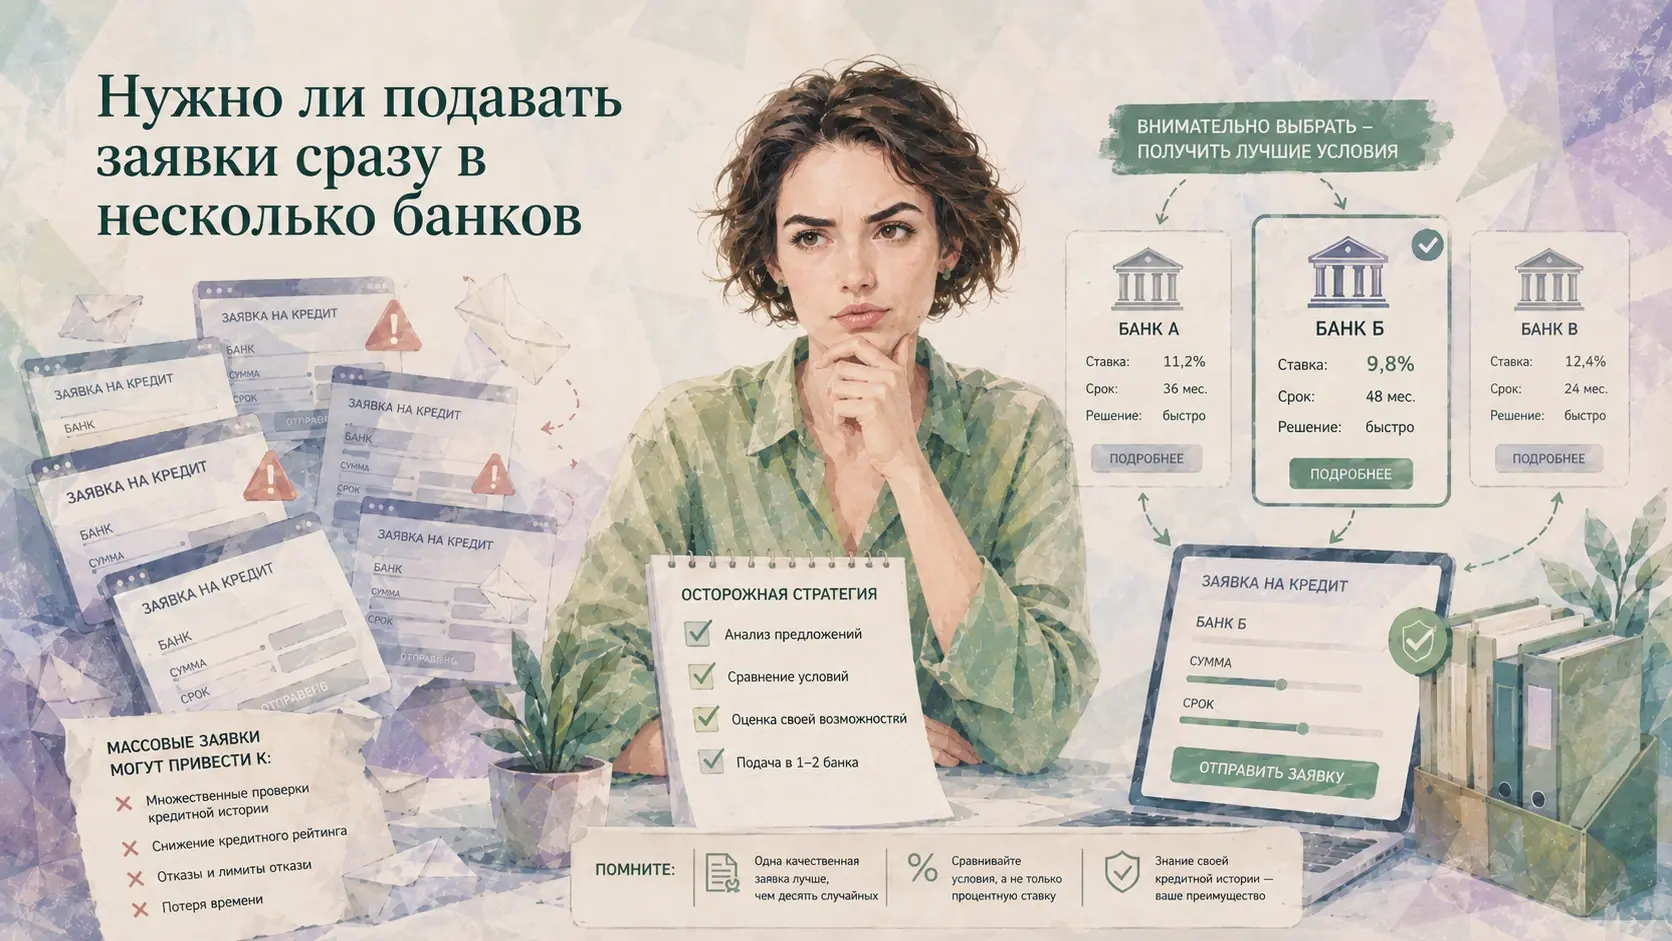
Нет, рассылать заявки во все банки подряд не стоит. Обращения за кредитами и решения по ним отражаются в кредитной истории.
Большое количество отказов за короткий срок может снижать кредитный рейтинг и выглядеть для следующего кредитора как признак финансовых затруднений. НБКИ также не рекомендует одновременно подавать заявки в большое количество банков.
Лучше заранее выбрать несколько подходящих вариантов с учётом:
- типа кредита;
- требуемой суммы;
- подтверждаемого дохода;
- наличия залога;
- состояния кредитной истории;
- требований банка к заёмщику.
Предварительное рекламное предложение ещё не означает, что банк одобряет кредит. Окончательное решение принимается после проверки анкеты, дохода и КИ.
Поможет ли кредитный брокер получить одобрение
Кредитный консультант может быть полезен в сложной ситуации: например, при получении ипотеки, наличии просрочек или необходимости подготовить объяснение для банка.
Он может:
- проанализировать кредитную историю;
- помочь выбрать подходящие банки;
- собрать документы;
- подготовить пояснительную записку;
- избежать большого количества бесполезных заявок.
Брокер не может гарантировать выдачу кредита, удалить достоверные просрочки или заставить банк изменить решение.
Банк России отдельно предупреждает, что работа кредитных брокеров законодательно не регулируется. Особенно осторожно следует относиться к обещаниям «очистить КИ», получить кредит с гарантией или договориться с любым банком.
Стоит ли брать заём в МФО для улучшения КИ
Микрофинансовые организации действительно передают сведения о займах и платежах в бюро кредитных историй. Поэтому своевременно погашенный заём формально создаёт новую положительную запись.
Но брать микрозаём только ради исправления кредитной истории мы не рекомендуем.
У такого способа сразу несколько недостатков:
- высокая полная стоимость займа;
- короткий срок погашения;
- риск новой просрочки;
- отсутствие гарантии, что банк после этого одобрит кредит;
- возможное негативное отношение банка к обращениям в МФО.
Кредит с плохой КИ не стоит превращать в ещё более дорогую задолженность. Если банк готов оформить кредитную карту с небольшим лимитом или другой доступный банковский продукт, аккуратное использование такого продукта обычно оценивается в более положительном ключе.
Как правильно пользоваться кредитной картой для улучшения истории
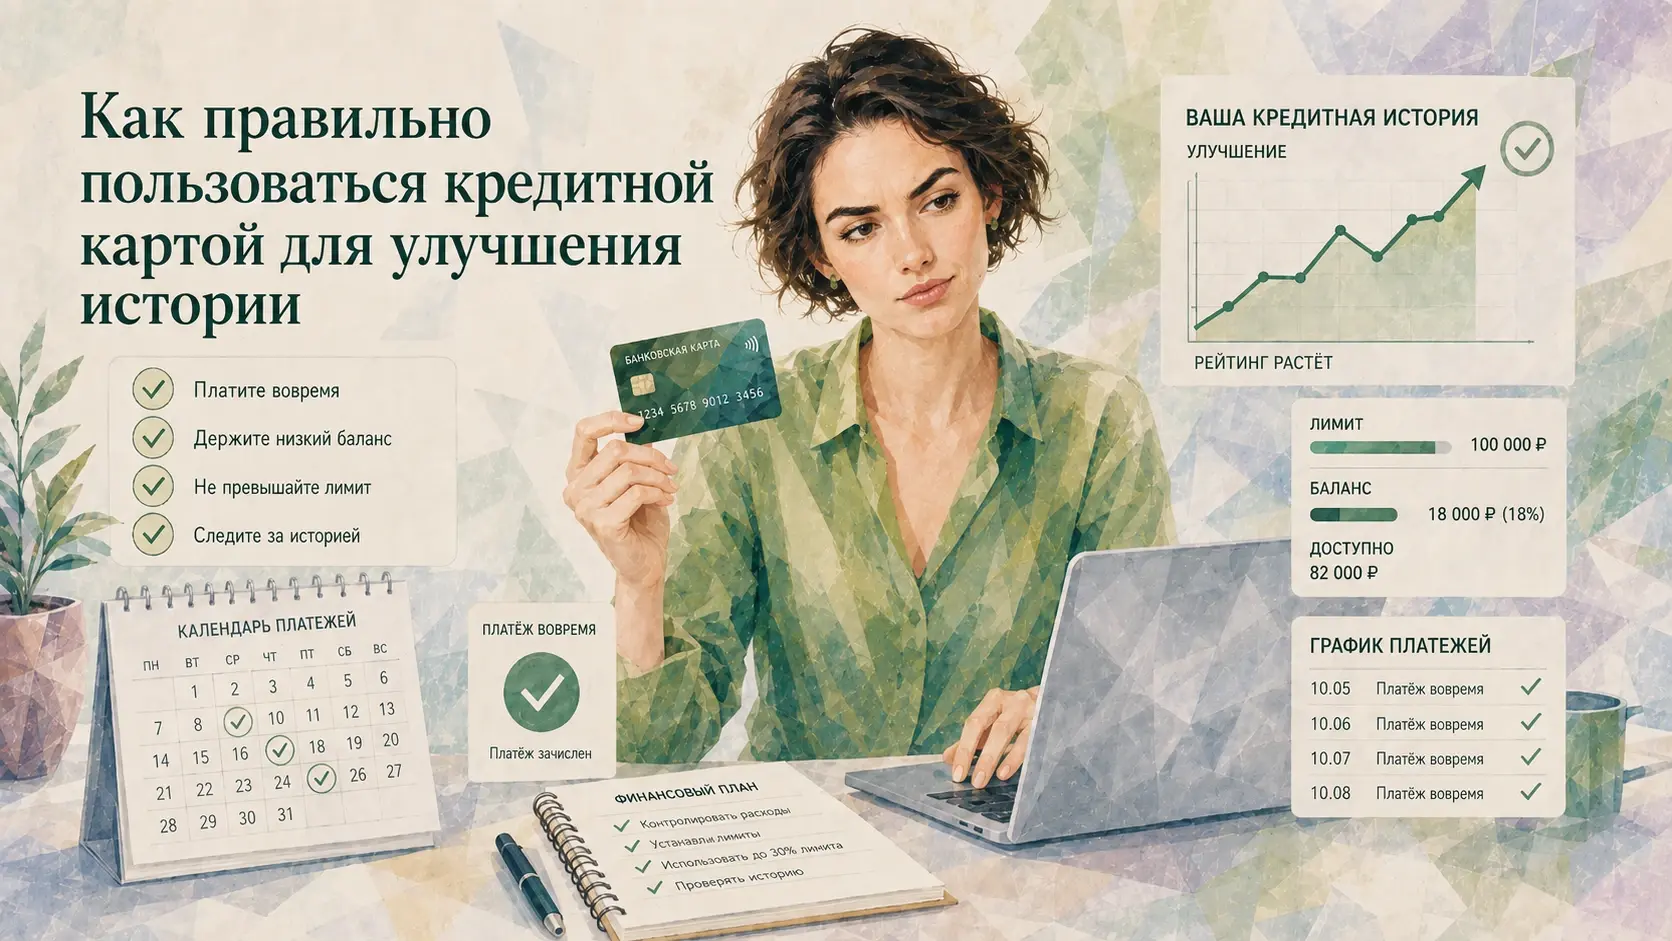
Кредитная карта может помочь создать новые сведения о своевременных платежах, но только если банк уже готов её выдать.
Основные правила просты:
- не использовать весь доступный лимит без необходимости;
- заранее знать дату обязательного платежа;
- не ограничиваться минимальным платежом, если задолженность можно погасить полностью;
- учитывать комиссии за снятие наличных и переводы;
- не допускать даже небольшой просрочки.
Оформлять кредитную карту исключительно ради кредитного рейтинга не всегда имеет смысл. Сначала нужно оценить её стоимость и убедиться, что новый платёж не станет дополнительной нагрузкой.
Чем кредит без кредитной истории отличается от плохой КИ
Кредит без кредитной истории и кредит с плохой кредитной историей — разные ситуации.
При плохой КИ банк видит нарушения по предыдущим обязательствам. При нулевой истории кредитор просто не знает, как человек будет исполнять платежи.
Заёмщику без КИ могут помочь:
- обращение в зарплатный банк;
- подтверждение стабильного дохода;
- небольшая сумма кредита;
- первоначальный взнос;
- поручитель или созаёмщик;
- кредитная карта с небольшим лимитом.
Отсутствие кредитной истории не означает автоматического отказа, но получить крупный кредит без опыта обслуживания предыдущих обязательств может быть сложнее.
Что делать, если кредит нужен прямо сейчас
Если деньги требуются срочно, сначала стоит честно оценить причину отказов и возможность обслуживать новый долг.
Порядок действий будет таким:
- Получить отчёты из всех БКИ.
- Найти открытые просрочки и ошибки.
- Погасить либо урегулировать просроченную задолженность.
- Рассчитать действующие ежемесячные платежи.
- Подготовить документы о доходе.
- Выбрать реалистичную сумму и вид кредита.
- Подать ограниченное количество заявок.
Сложно назвать это «прямо сейчас», но кредиты работают так.
Если после оплаты всех кредитов на обычные расходы почти не остаётся денег, новый кредит может не решить проблему, а отложить её. В такой ситуации разумнее сначала обсудить с действующим кредитором реструктуризацию, кредитные каникулы или другой способ уменьшить платежи.
Получится ли взять кредит с плохой кредитной историей
Получить кредит с плохой кредитной историей возможно, если открытые просрочки погашены, доход позволяет вносить платежи, а сумма и условия кредита соответствуют возможностям заёмщика.
Но начинать следует не с поиска банка, который «одобряет всем». Сначала нужно понять:
- что именно содержится в КИ;
- есть ли действующая задолженность;
- насколько давно возникли проблемы;
- почему банки отказывали раньше;
- какой кредит действительно требуется;
- сможет ли заёмщик соблюдать новый график платежей.
Иногда после анализа выясняется, что кредит можно запрашивать уже сейчас. Иногда сначала нужно уменьшить долговую нагрузку, исправить ошибки или несколько месяцев стабильно обслуживать действующие обязательства.
Именно поэтому плохая кредитная история — это не диагноз, а набор конкретных записей, которые каждый банк оценивает по-своему.