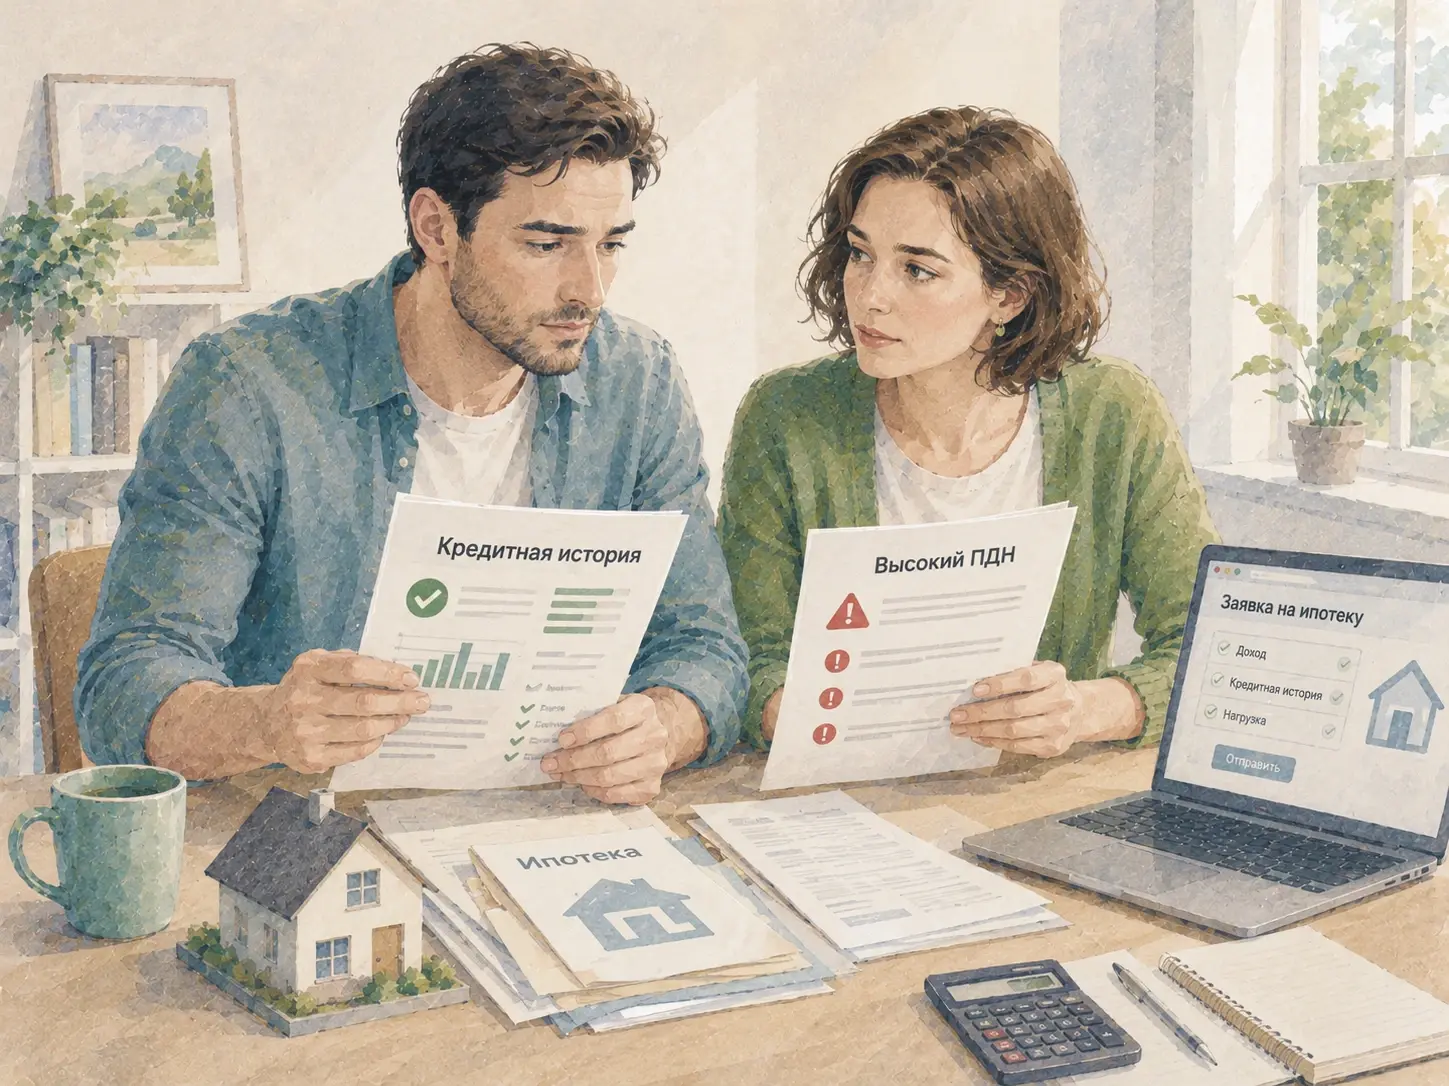
Плохая кредитная история созаёмщика не переносится в кредитную историю основного заёмщика, но она может снизить шанс на одобрение кредита или ипотеки, потому что банк проверяет каждого человека, который принимает на себя обязательства по кредитному договору.
Созаёмщик может помочь получить кредит или ипотеку благодаря дополнительному официальному доходу. Одновременно в заявку попадают его действующие кредиты, кредитные карты, просрочки и долговая нагрузка. В результате один созаёмщик повышает шансы на одобрение, а другой, наоборот, приобретает дополнительные факторы риска для своих будущих кредитных запросов. То есть, второму станет сложнее взять ипотеку или кредит.
Разберёмся, дадут ли займ при плохой кредитной истории одного из созаёмщиков, и что можно сделать перед подачей заявки.
Кто такой созаёмщик по кредиту? Что такое скоринг?
Созаёмщик — полноценный участник кредитного договора. Он не просто подтверждает платежеспособность основного заёмщика, а сам принимает на себя обязанность вернуть кредит.
Как объясняет проект Банка России «Финансовая культура», с точки зрения банка созаёмщик является таким же заёмщиком, даже если берущие займ договорились, что платежи будет вносить только один человек.
Ответственность нескольких заёмщиков обычно устанавливается кредитным договором как солидарная. В этом случае банк вправе потребовать исполнение обязательства как со всех должников вместе, так и с любого из них отдельно — полностью или в части долга. Такое право кредитора предусмотрено статьей 323 ГК РФ.
Поэтому банк оценивает:
- кредитную историю каждого (со)заёмщика;
- наличие действующей задолженности;
- количество и продолжительность просрочек;
- официальный доход;
- платежи по другим кредитам;
- показатель долговой нагрузки;
- сведения из анкеты и собственную информацию о клиенте.
Кредитная история — один из основных источников данных для банковского скоринга, но не единственный. Кредитор также анализирует анкету, доходы и имеющиеся у него сведения о клиенте. Подробнее о том, почему даже неплохой кредитный рейтинг не гарантирует, что кредит одобрят, мы рассказывали в статье «Почему упал кредитный рейтинг».
А ещё как работает банковский скоринг подробно разбирает «Финансовая культура».
Дадут ли ипотеку с плохой кредитной историей (КИ) созаёмщика?
Закон не запрещает выдавать ипотеку заёмщикам с плохой кредитной историей. Нет и единого количества просрочек, после которого каждый банк обязан отказывать.
Решение зависит от внутренних правил конкретного банка. Это тот самый скоринг, который упоминался выше. Один кредитор может отказать, другой — уменьшить доступную сумму, а третий — одобрить ипотеку при более крупном первоначальном взносе. И всё это при одной и той же вашей кредитной истории.
Для банка важен не только сам факт просрочки в так называемой плохой КИ. Он оценивает:
- как давно она произошла;
- сколько дней продолжалась;
- насколько крупной была задолженность;
- погашена ли она сейчас;
- были ли нарушения единичными или регулярными;
- как человек выплачивал кредиты после этого.
Поэтому под словами «плохая кредитная история» могут скрываться совершенно разные ситуации.
Старые погашенные просрочки
Если созаёмщик несколько лет назад задержал один платёж, а после этого исправно выполнял обязательства, шансы на одобрение ипотеки сохраняются.
Хотя такая информация и не красит КИ, достоверную информацию о просрочках нельзя удалить, чтобы улучшить кредитную историю. Записи кредитной истории хранятся семь лет со дня последнего изменения. Это предусмотрено Федеральным законом № 218-ФЗ «О кредитных историях».
При этом Банк России отмечает, что кредиторы особенно внимательно смотрят на платёжную дисциплину последних нескольких лет. Если заёмщик дальше вносит платежи вовремя, со временем в его кредитной истории появляется больше положительной информации. Этого вполне может хватить, чтобы оформить ипотеку или кредит.
Получается, старая просрочка не исчезает, но её значение может постепенно уменьшаться. Подробнее о сроке хранения записей мы рассказывали в статье «Когда обновляется кредитная история и сколько лет она хранится».
Действующая просрочка по кредиту или ипотеке — основа плохой КИ
Активная просрочка намного опаснее для заявки на кредит. Она показывает, что созаёмщик уже сейчас не выполняет обязательства перед другим кредитором.
Даже высокий официальный доход второго участника займа не всегда компенсирует этот риск. Новый ипотечный платёж увеличит расходы при том, что уже существуют сложности с погашением прежнего долга. Перед подачей нужно будет исправить кредитную историю.
Вероятность отказа особенно повышают:
- продолжительные просрочки;
- несколько непогашенных долгов;
- судебное взыскание;
- исполнительное производство;
- недавнее банкротство;
- регулярные нарушения по разным кредитам.
Это не означает, что закон запрещает банку одобрять такую заявку. Но кредитор может посчитать её слишком рискованной. И его защитной реакцией может стать больший первоначальный взнос, залог или повышенная процентная ставка.
Высокая долговая нагрузка без просрочек уменьшает шансы на одобрение ипотеки
Иногда у созаёмщика нет ни одной просрочки и достаточно высокий кредитный рейтинг. Но при этом он уже выплачивает потребительский кредит, автокредит и пользуется несколькими кредитными картами.
Тогда проблема заключается в высокой долговой нагрузке.
Показатель долговой нагрузки (ПДН) — это соотношение среднемесячных платежей по кредитам и займам к среднемесячному доходу. При оформлении нового кредита учитывается и предполагаемый платёж по нему. Методика расчёта подробно описана на сайте Банка России. Также Банк России отдельно разъясняет, что ПДН характеризует конкретного заёмщика или группу созаёмщиков, которые обращаются за кредитом.
Высокий ПДН и небольшой первоначальный взнос относятся к признакам более рискованной ипотеки. С 1 июля 2025 года ЦБ ограничивает долю таких кредитов в выдачах банков. Например, в III квартале 2026 года кредиты на новостройки с ПДН выше 80% или первоначальным взносом не более 20% могут составлять не более 5% соответствующих выдач банка. То есть шанс взять кредит для людей с небольшим первоначальным взносом уменьшился.
Испортит ли созаёмщик вашу кредитную историю
Старые просрочки созаёмщика не переносятся в кредитную историю основного заёмщика. У каждого человека формируется собственный кредитный отчёт.
Да даже брак, родство или совместное проживание не объединяют кредитные истории. Мы подробно разбирали это в статье «Влияет ли кредитная история родственников на вашу».
Но после совместного оформления кредита он окажется в своей кредитной истории заёмщика и в КИ каждого созаёмщика. В отчётах будут отражаться сумма обязательства, остаток задолженности и платёжная дисциплина.
Таким образом:
- прежние просрочки созаёмщика останутся только в его истории;
- новый кредит отразится у всех заёмщиков;
- просрочка по кредиту, если будет допущена, появится в истории каждого;
- ипотечный платёж и остаток долга будут учитываться при оформлении новых кредитов.
Договорённость между участниками кредитного договора о том, кто фактически платит ипотеку, не меняет их обязательств перед банком.
Влияет ли кредитная история супруга на одобрение ипотеки или кредита
Кредитная история мужа или жены влияет на заявку, если супруг становится созаёмщиком или поручителем. То есть, супруг или супруга не обязаны становиться созаёмщиком. Но могут ими стать.
Просрочки из кредитной истории мужа или жены не перетекут автоматически в кредитную историю заёмщика с подачей заявки на ипотеку или кредит.
Получается, что можно убрать супруга с плохой кредитной историей из заявки?
Да, именно так. Если кредитная история супруга или супруги не располагает к сентиментальным восторгам, можно брать кредит самостоятельно. Если кредитная история испорчена, она может понизить шанс положительного решения.
При этом исключение созаёмщика имеет обратную сторону: банк перестанет учитывать его доход. Поэтому шанс на одобрение может повыситься, но выдать кредит могут меньшего размера.
А, может, лучше привлечь поручителя, а не созаёмщика?
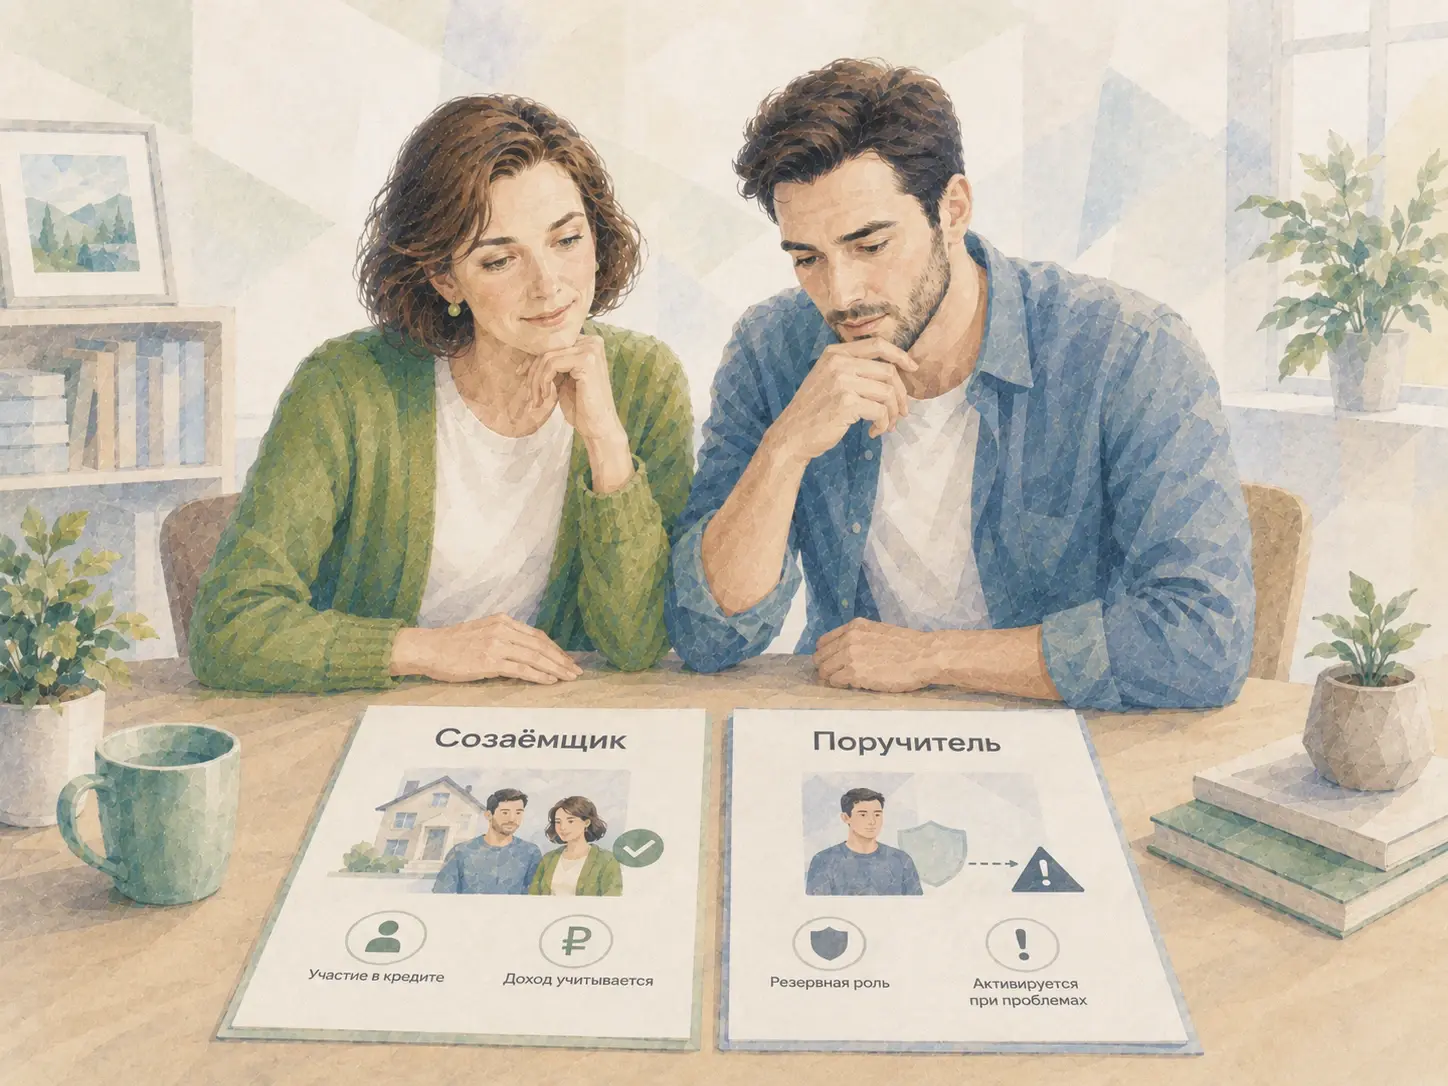
Созаёмщик становится должником с момента заключения кредитного договора. Поручитель обеспечивает исполнение чужого обязательства, если основной заёмщик с ним не справляется. Информация о долге в КИ поручителя при нормальном состоянии дел попадает в кредитную историю в сокращённом виде.
Если заёмщик нарушает условия договора, поручитель и должник по общему правилу отвечают перед кредитором солидарно. Иной порядок может быть предусмотрен законом или договором поручительства. Это следует из статьи 363 ГК РФ.
Доход поручителя не прибавляется к доходу заёмщика только на основании поручительства. Для совместного учёта доходов человек должен выступать созаёмщиком. Обязательства по договору, где он является поручителем, учитываются в его ПДН после возникновения обязанности платить за заёмщика.
Поэтому равносильно заменить созаёмщика с плохой кредитной историей поручителем не удастся. Если банку нужен именно дополнительный доход для одобрения большего размера кредита или ипотеки, поручитель не решит проблему.
Как повысить шансы на одобрение кредита
Проверить и улучшить кредитную историю всех созаёмщиков
До подачи заявки полезно получить кредитные отчёты каждого человека, которого планируется включить в договор.
Сначала через Госуслуги можно узнать, в каких бюро кредитных историй хранится отчёт. Затем необходимо запросить его во всех найденных БКИ. Два раза в течение календарного года каждое бюро обязано предоставить кредитный отчёт бесплатно.
В отчёте нужно проверить:
- нет ли неизвестных кредитов, верное ли количество записей в кредитной истории;
- правильно ли указаны просрочки;
- закрыты ли погашенные договоры, отсутствие записей в КИ о недавно погашенных кредитах ;
- корректно ли отображаются кредитные карты;
- нет ли просроченной задолженности;
- совпадают ли паспортные данные.
«ФинЗдрав.Скоринг» анализирует все кредитные отчёты и помогает понять, какие факторы могут насторожить банк. Это позволяет оценить не только кредитный рейтинг, но и сведения, на основании которых кредитор принимает решение.
Ошибочные сведения можно оспорить через БКИ или кредитора. Достоверные записи о реальных просрочках удалить нельзя.
Если человек недавно менял паспорт или фамилию, стоит убедиться, что кредитная история сформирована по актуальным данным. Этой ситуации посвящена наша статья «Смена фамилии и кредитная история».
Погасить просроченную задолженность
Подавать заявку на новый кредит с действующей просрочкой не лучшая идея. Сначала разумнее погасить задолженность и убедиться, что новые сведения появились в БКИ.
Информация передаётся в бюро не мгновенно. Источник кредитной истории должен направить её не позднее окончания второго рабочего дня после получения соответствующих сведений. Подробнее об этом мы рассказывали в статье «Когда обновляется кредитная история».
Уменьшить долговую нагрузку
Перед ипотекой может быть полезно закрыть небольшой потребительский кредит или уменьшить задолженность по кредитным картам.
Досрочное погашение не удалит старые просрочки, но может снизить сумму ежемесячных обязательств. Важно только дождаться, когда закрытие договора отразится в БКИ.
При этом не всегда выгодно тратить весь накопленный первоначальный взнос на закрытие дешёвого кредита. Нужно сравнить, что сильнее поможет заявке: меньший ПДН или больший первоначальный взнос. Особенно это стоит учитывать на фоне упомянутой выше установки ЦБ банкам избегать выдачи рискованных кредитов с низким первоначальными взносом.
Изменить параметры в заявке на ипотеку или кредит
Повысить шансы на одобрение ипотеки также могут:
- уменьшение суммы кредита;
- более крупный первоначальный взнос;
- выбор более дешёвой покупки;
- замена созаёмщика;
- оформление кредита только на одного супруга;
- подтверждение дополнительного официального дохода.
Главное
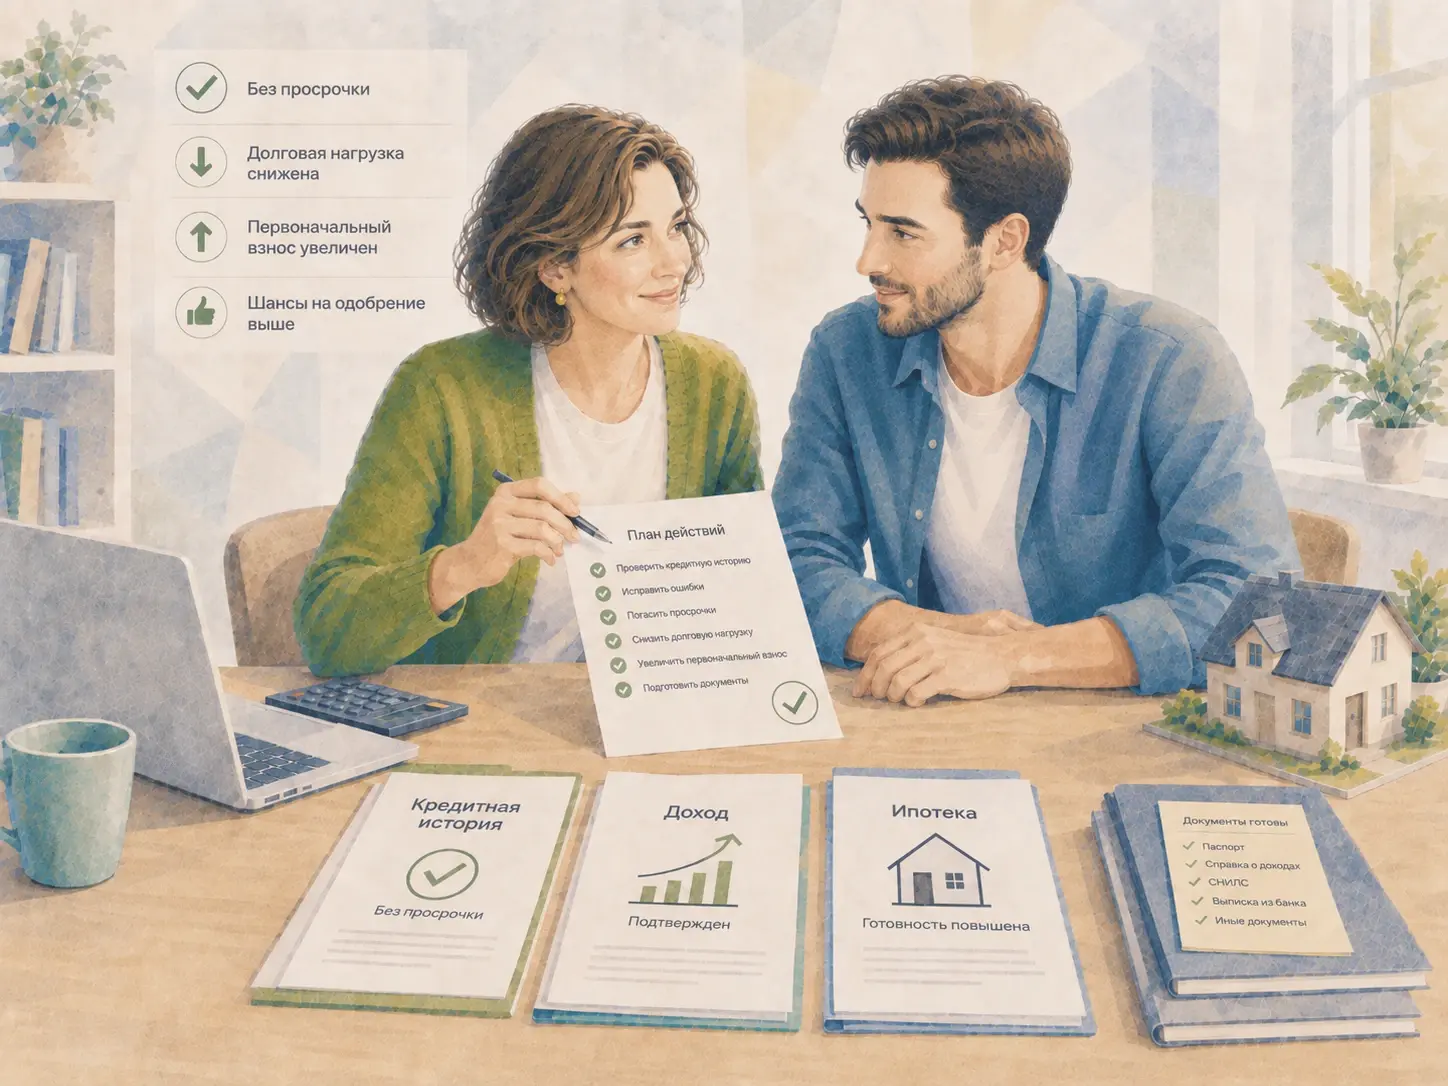
Плохая кредитная история созаёмщика не переносится в кредитную историю основного заёмщика. Но она становится частью общей заявки и может снизить шансы на одобрение ипотеки.
Наиболее опасны действующая просрочка, непогашенная задолженность и высокая долговая нагрузка. Старые погашенные просрочки тоже остаются в кредитной истории, но их влияние постепенно уменьшается, если человек в течение нескольких лет выполняет обязательства вовремя.
Перед тем как подавать заявку на ипотеку, важно проверить отчёты всех созаёмщиков, исправить ошибки, закрыть просрочки и оценить долговую нагрузку. Иногда доход созаёмщика действительно помогает получить ипотеку. В другой ситуации разумнее изменить состав заёмщиков, сумму кредита или размер первоначального взноса. Или же отказаться от созаёмщика вовсе.